
ย้ำช่วยอุดช่องว่างการทำงานของรัฐ ที่ยังไม่ครอบคลุม ตรงข้าม หากเปลี่ยนแปลงแหล่งเงิน จะกระทบการแก้ปัญหาทั้ง สุขภาพ สังคม สิ่งแวดล้อม ตัดส่วนร่วมประชาชนเข้าถึงทรัพยากร
วันนี้ (10 ต.ค. 2569) วิทยาลัยพัฒนศาสตร์ ป๋วย อึ๊งภากรณ์ จัดเวทีวิชาการ “ออกแบบการคลังเพื่ออนาคต” ร่วมถกวินัยการคลัง ระบบกองทุน และโจทย์สังคมซับซ้อน เพื่อเป็นพื้นที่แลกเปลี่ยนมุมมองและองค์ความรู้เกี่ยวกับ การออกแบบระบบการคลังเพื่อรองรับความเปลี่ยนแปลงและความท้าทายในอนาคต ทั้งในมิติของวินัยการคลัง ระบบกองทุน ตลอดจนการรับมือกับโจทย์ทางสังคมที่มีความซับซ้อน ผ่านมุมมองของนักวิชาการและผู้เชี่ยวชาญจากหลากหลายศาสตร์และสถาบัน
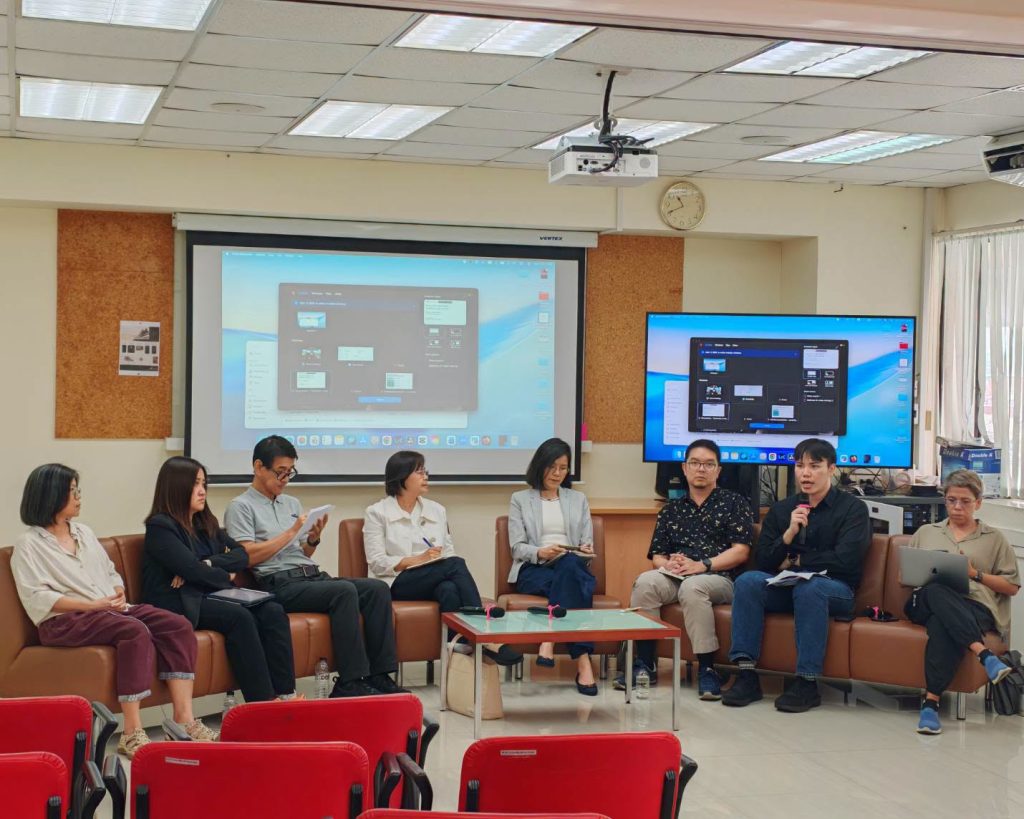
(ภาพ : วิทยาลัยพัฒนศาสตร์ ป๋วย อึ๊งภากรณ์ ม.ธรรมศาสตร์)
ย้ำ Earmarked Tax ภาษีบาป ไม่ขัดวินัยการเงินการคลัง
รศ.เอื้ออารีย์ อึ้งจะนิล คณะนิติศาสตร์ จุฬาลงกรณ์มหาวิทยาลัย ระบุว่า ถึงกรณีรัฐบาลเสนอร่างกฎหมาย เพื่อแก้ไขในลักษณะที่เป็นการยุบแหล่งรายได้เฉพาะ ก็คือภาษีเหล้า-บุหรี่ ที่สนับสนุนทั้ง สสส., ไทยพีบีเอส, กองทุนผู้สูงอายุ และกองทุนการพัฒนาการกีฬาแห่งชาติ ต้องทำความเข้าใจก่อนว่า เรื่องของการคลังและงบประมาณเป็นสิ่งที่เป็นความสำคัญของรัฐ รัฐดำรงอยู่ได้ระบบคลังและงบประมาณและการจัดเก็บภาษีจะต้องมีเสถียรภาพ มีความยั่งยืน ก็เลยมีกฎเกณฑ์ในทางการคลังขึ้นมา โดยเฉพาะในทางกฎหมาย
กฎเกณฑ์ที่สำคัญวางกรอบวิธีการบริหารจัดการของรัฐที่น่าจะเกี่ยวข้องกับประเด็นในวันนี้ก็คือในเรื่องของรายได้ต้องเป็นการทั่วไป หมายถึงว่าเวลาจัดเก็บภาษีแล้วเพื่อให้รัฐสามารถมีจำนวนที่มีการจัดเก็บได้จริงในแต่ละปีที่มีรายได้เข้าประเทศเท่าไหร่ กฎเกณฑ์เรื่องรายได้เป็นการทั่วไป ก็มีวัตถุประสงค์ต้องการที่จะให้รายได้ทุกประเภทจะเป็นภาษีค่าธรรมเนียมต่าง ๆ เข้าสู่คลังกลางของประเทศ ก็ทำให้รัฐสามารถประมาณการรายได้ใกล้เคียงความเป็นจริงมากที่สุดเพราะว่าเงินทุกบาททุกสตางค์เข้ามาในกองกลางในขณะเดียวกัน
อีกหลักการที่สำคัญก็คือ เอกภาพทางงบประมาณ คือทำอย่างไรให้ฝ่ายนิติบัญญัติ หรือผู้แทนราษฎร ได้เห็นทั้งหมด ทั้งเงินขาเข้าและเงินขาออกโดยเฉพาะในช่วงเวลาของการพิจารณาร่างกฎหมายงบประมาณในแต่ละปี หลักการจึงเป็นหลักการใหญ่ทางการคลังทุกประเทศมีหมด เพียงแต่ว่าจะเอากฎเกณฑ์เรื่องนี้ไปอยู่ในระดับรัฐธรรมนูญหรือว่าเขียนไว้ในกฎหมาย หรือว่าเป็นแนวปฏิบัติที่เคร่งครัดอันนี้เป็นหลักการ ที่เรียกว่าคลาสสิกและมีมานานแล้ว
“เราจะเห็นว่าสองหลักการนี้แม้จะเป็นหลักการที่สำคัญ แต่บางครั้งมันมีความค่อนข้างที่จะแข็งตัวในแง่ที่ว่ามันไม่มีความยืดหยุ่นและทำให้หน่วยงานที่ต้องรอรับงบประมาณขาดการมีอิสระ ความไม่แน่นอน แต่ละปีจะได้รับการจัดสรรงบประมาณมาที่หน่วยงานของตัวเองในการจัดทำภารกิจต่าง ๆ ได้เป็นปริมาณเท่าไหร่ ในเวลาต่อมาก็เลยเกิดข้อยกเว้นขึ้น เช่นเรื่อง Earmarked Tax ขอให้มีการจัดเก็บรายได้จากแหล่งรายได้เฉพาะ เลยอาจจะเป็นภาษีบุหรี่ เหล้า เพื่อไปใช้วัตถุประสงค์ที่เป็นการเฉพาะเจาะจง จะเป็นเรื่องสุขภาพ สิ่งแวดล้อม หรืออะไรก็แล้วแต่ ซึ่งเหล่านี้มันจะมีกฎหมายให้อำนาจระยะเวลาที่เริ่มทำให้เกิดข้อยกเว้นต่าง ๆ มันทำให้เกิดกองทุนหรือเงินที่เรียกว่านอกงบประมาณเกิดเพิ่มมากขึ้น ก็เป็นหนึ่งในข้อยกเว้น ก็คือรายได้ต้องเป็นเป็นการทั่วไป เอกภาพงบประมาณเอกสารทุกอย่างต้องเข้าสู่นิติบัญญัติ มันเริ่มมีข้อยกเว้นมากขึ้น อันนี้มันก็ตอบได้ในเชิงความจำเป็นในการบริหารราชการว่า หลาย ๆ ครั้งงบประมาณจำเป็นต้องมีความยืดหยุ่นอิสระคล่องตัว”
รศ.เอื้ออารีย์ อึ้งจะนิล
รศ.เอื้ออารีย์ ชี้ให้เห็นว่าในเวลาต่อมาหลายประเทศก็เลยพยายามที่จะคิดวิธีการกำหนดในแง่ของการดำเนินการของรัฐให้มีแบบแผน ให้มีวินัยทางการคลังก็เลยเริ่มเกิดกฎเกณฑ์ในเรื่องการกำหนด อย่างเช่นเรื่องของแนวคิดในเชิงนโยบายหรือการดำเนินการเลยว่า รัฐจะบริหารงบประมาณทั้งเงินในงบประมาณและนอกงบประมาณอย่างไร ให้มีวินัยทางการคลังที่ดีกฎเกณฑ์เหล่านี้เริ่มใช้กันมากขึ้น
ทั้งนี้บางประเทศ เป็นแนวปฏิบัติที่เข้มแข็งมาก หรือบางประเทศอาจจะกำหนดไว้ในกฎหมายเลย อย่างกรณีของไทย มีพระราชบัญญัติวินัยการเงินการคลัง 2561 ซึ่งถ้าหากไปเปิดกฎหมายฉบับนี้ดูจะเห็นเลยว่ามันมีอยู่สองส่วนหลัก ๆ ส่วนหนึ่งคือพูดในเชิงนโยบายของรัฐว่าคุณจะต้องใช้จ่ายในทุกรูปแบบเงินใน เงินนอกงบประมาณให้มีประสิทธิภาพ โปร่งใส เกิดความคุ้มค่าอันนี้จะเป็นเชิงนโยบาย และในขณะเดียวกันในเชิงการดำเนินการการปฏิบัติการ มุ่งหวังว่าเจ้าหน้าที่ของรัฐ ที่เกี่ยวข้องกับการเบิกจ่ายการจัดเก็บภาษี จะต้องระมัดระวังในเชิงข้อกฎหมาย กฎระเบียบต่าง ๆ ควรต้องปฏิบัติตาม ซึ่งถ้าหากว่าไม่ดำเนินการตามและเกิดความเสียหายการเงินการคลังขึ้น ก็จะมีลักษณะ ความรับผิด เช่น โทษในทางปกครอง โทษปรับทางปกครองปรับเป็นรายเดือน ในแง่ของเงินเดือนของผู้ดำเนินการและผิดพลาดขึ้น อันนี้ก็เป็นส่วนหนึ่งที่มันเป็นส่วนพัฒนาการการคลัง
“รัฐมีกฎเกณฑ์ที่เป็นหลัก ต่อมาเกิดข้อยกเว้น และกฎเกณฑ์เกิดกฎหมายในการควบคุม พฤติกรรมการใช้งานของรัฐให้มีระบบมีแบบแผนมากขึ้น ซึ่งก็นำมาสู่ประเด็นเรื่องของรัฐบาลและตอนนี้ดูจะมีความกังวลว่าบทเฉพาะกาลโดยเฉพาะในมาตรา 82 ของ พ.ร.บ.วินัยการเงินการคลังของรัฐ กำหนดในเรื่องลักษณะที่ว่า ถ้าหากว่ามีการปรับใช้กฎหมาย พ.ร.บ.วินัยการเงินการคลังแล้ว บรรดา Earmarked Tax ก็จะไม่ให้มีอีกต่อไป โดยเฉพาะระบุเอาไว้ชัดเลยว่าในมาตรา 26 ของ พ.ร.บ.ฉบับดังกล่าว แต่ถ้าเราดูดี ๆ จะเห็นว่าในมาตรา 26 ซึ่งห้ามไม่ให้มี Earmarked Tax แล้ว ไม่ได้ห้ามกรณีของท้องถิ่น หรือองค์กรปกครองส่วนท้องถิ่น โดยสามารถที่จะมี Earmarked Tax ได้ ดังนั้นลักษณะการห้ามนี้จึงไม่ได้เป็นลักษณะการห้ามเด็ดขาด ยังเหมือนจะเห็นความสำคัญของ Earmarked Tax อยู่ ลดระดับอยู่ในท้องถิ่น”
รศ.เอื้ออารีย์ อึ้งจะนิล
ประเด็นก็คือในมาตรา 82 บทเฉพาะกาล เขียนในลักษณะที่ว่า กรณีของกองทุนที่เกี่ยวข้องกับ Earmarked Tax ที่มีการบังคับใช้อยู่แล้ว ก่อน พ.ร.บ.วินัยการเงินการคลัง ปี 2561 จะใช้บังคับให้มีอยู่ได้ต่อไป ถ้าสังเกตในหมวดบทเฉพาะกาลที่มีอยู่ประมาณ 6-7 มาตรา มีการกำหนดระยะเวลาที่ชัดเจนเลยว่า รัฐบาลจะต้องดำเนินการภายในเมื่อไหร่ ลักษณะของบทเฉพาะกาลก็คือการรับส่งความต่อเนื่องในกรณีที่มีกฎหมายใหม่ขึ้นว่า รัฐต้องดำเนินการอย่างไร ในบทเฉพาะกาล บางมาตรากำหนดว่ารัฐจะต้องมีการจัดทำระยะปานกลางภายใน 90 วัน ตรงนี้ก็จะเห็นชัดว่า เจตนารมย์ของกฎหมายมีความต้องการที่จะให้เรื่องบางเรื่องมีระยะเวลาที่ชัดเจน
“แต่ตรงกันข้ามกับมาตรา 82 ระบุไว้ชัดเจนอีกรูปแบบหนึ่งให้กองทุน Earmarked Tax ที่มีอยู่ก่อนที่กฎหมายการเงินการคลังจะใช้ ให้มีอยู่ได้ต่อไป อันนี้มันเป็นเจตนารมย์ที่ชัดเจนแล้วว่า ผู้ร่างของกฎหมายวินัยการเงินการคลังของรัฐ ยังไม่ได้มีวัตถุประสงค์หรือเป้าหมายในการที่จะไปทุบรายได้ จาก Earmarked Tax ตรง กองทุน 4 ประเภทดังกล่าว เพราะฉะนั้นตรงนี้ในกรณีของข้อกฎหมายชัดเจน ว่าหลักกฎหมาย บทบัญญัติกฎหมายในบทเฉพาะกาล วินัยการเงินการคลังของรัฐ ไม่ได้ห้ามว่ากองทุนนี้จะต้องถูกยกเลิกไปภายหลังที่กฎหมายวินัยการเงินการคลังบังคับใช้แล้วดังนั้นกฎหมาย ไม่มีที่จะเป็นข้อจำกัดว่าเราไม่สามารถมี Earmarked Tax ในระดับ 4 กองทุนนี้ได้”
รศ.เอื้ออารีย์ อึ้งจะนิล
ที่น่าสนใจในประการต่อมา คือว่าครั้งนี้รัฐให้มีการจัดทำร่างกฎหมายที่รับฟังความคิดเห็นอยู่ และกำลังอ้างถึงวินัยการเงินการคลัง ว่าการมี Earmarked Tax เป็นความขัดแย้งกับวินัยการเงินการคลัง อันนี้อาจจะพิจารณาในหลายมุม เพราะว่าวินัยการเงินการคลังถ้าพูดถึงในกฎหมายตัวนี้ พ.ร.บ.วินัยการเงินการคลังของรัฐ มีอยู่ด้วยกันหลายเรื่องมาก ในลักษณะของการใช้เงินของรัฐบางเรื่องในบางมาตราเขียนไว้ชัดเจนว่า ไม่ให้มีนโยบายประชานิยมด้วยซ้ำ เพราะฉะนั้นจะเห็นว่าเรื่องของวินัยการเงินการคลังตามเจตนารมณ์กฏหมายตัวนี้มีหลายเรื่อง ไม่มีมาตราอะไรที่เขียนว่าการมี Earmarked Tax จะขัดกับวินัยทางการคลัง
“มันเลยเป็นประเด็นว่า การที่รัฐบาลตั้งใจจะทุบแค่ 4 กองทุน มันมีวัตถุประสงค์อะไร เพราะมันไม่ชัดเจน กฎหมายไม่ได้เขียนเลยว่า การมี Earmarked Tax เฉพาะกองทุน 4 กองทุน ที่มีอยู่ก่อนกฎหมายตัวหลักใช้บังคับ มันจะเป็นการขัดวินัยการคลังไม่ให้มีต่อไป น่าจะใช้เหตุผลที่ไม่สมเหตุสมผล จากการที่มีการจัดทำร่างกฎหมายตัวนี้”
รศ.เอื้ออารีย์ อึ้งจะนิล
รศ.เอื้ออารีย์ ยังยกกรณีของต่างประเทศ ถึงแนวคิดเรื่องของวินัยทางการเงินการคลัง ส่วนหนึ่งได้อิทธิพลมาจากประเทศฝรั่งเศส ใน พ.ร.บ.วินับการเงินการคลังของรัฐไทย เอาแนวคิดหรือโมเดลมาจากฝรั่งเศส ก็น่าจะเทียบเคียงกันได้ในแง่วิธีการการคิด การให้เหตุผล นักตุลาการรัฐธรรมนูญของฝรั่งเศสเคยวินิจฉัยอย่างชัดเจนแล้วว่า ในเรื่องของวินัยทางการคลังในลักษณะอย่างเช่น หลักรายได้ต้องเป็นการทั่วไป หรือ หลักงบประมาณ การมี Earmarked Tax ไม่ได้ขัดกับหลักการเหล่านี้เลย เพียงแต่ว่าถ้าหากจะมี Earmarked Tax ได้หมายถึงว่าจะต้องเป็นเรื่องที่มีความจำเป็น ตอบโจทย์ในแง่เศรษฐกิจ สังคมหรือเพื่อทำให้สาธารณะบางเรื่องมันมีความยืดหยุ่นกว่าการคลังในลักษณะปกติ อันนี้ทางตุลาการศาลรัฐธรรมนูญเขาเน้นอย่างมาก ต้องทำให้กองทุนเหล่านี้มีความโปร่งใส มีจุดเกี่ยวกับตัวแทนประชาชน อาจจะเป็นฝ่ายนิติบัญญัติเหล่านี้ เพราะฉะนั้นแนวทางของเขาคือว่าในการพิจารณาร่างกฎหมายในแต่ละปี จึงเอาเรื่องของ Earmarked Tax เข้าไปพิจารณาร่วมด้วย กับบรรดาฝ่ายนิติบัญญัติอันนี้ก็เป็นอีกแนวทาง
“เพราะฉะนั้นในเบื้องต้นก็ขอยกให้เห็นว่าเรื่องของ Earmarked Tax จะขัดกับกฎหมายวินัยการเงินการคลังของรัฐหรือไม่ อันนี้ชัดเจนในทางข้อกฎหมาย ไม่ได้มีการขัดแย้งกับเจตนารมณ์ของ พ.ร.บ.วินัยการเงินการคลังเลย และแนวทางของต่างประเทศก็มีการวางหลัก โดยตุลาการศาลรัฐธรรมนูญไว้แล้วว่า Earmarked Tax ไม่ได้ขัดกับการคลังในรูปแบบคลาสสิก หรือว่าหลักของรายได้ต้องเป็นการทั่วไป หรือเอกภาพทางงบประมาณ”
รศ.เอื้ออารีย์ อึ้งจะนิล
เช่นเดียวกับ รศ.นวลน้อย ตรีรัตน์ คณะเศรษฐศาสตร์ จุฬาลงกรณ์มหาวิทยาลัย ย้ำอีกเสียงว่า Earmarked Tax ไม่ได้ขัดกับวินัยการเงินการคลัง คำถามสำคัญคือว่า ทำไมประเทศต่าง ๆ ถึงมีเรื่องนี้ สามารถไปค้นดูได้ และส่วนใหญ่เงินของ Earmarked Tax จะลงไปใน 2-3 เรื่องหลัก คือเรื่องสุขภาพ, สิ่งแวดล้อม และเรื่องโครงสร้างพื้นฐาน ทีนี้กลับมาดูว่าทำไมเราถึงได้มีเรื่อง Earmarked Tax ในเรื่องเหล่านี้ ในเรื่องสร้างเสริมสุขภาพ หรือ สสส. ซึ่งต้องถือว่าเป็นกองทุนแรกใน 4 กองทุนที่รัฐบาลกำลังยื่นแก้ไขกฎหมาย เป็นกองทุนแรกที่เกิดขึ้นในปี 2544 หลักคิดสำคัญคือ ถ้าเราจะเสริมสร้างหรือว่าดูแลสุขภาพของประชาชนในประเทศจะใช้หลักของการตั้งรับอย่างเดียว คือการรักษาประเทศไหนก็เจ๊งหมด เพราะว่าค่ารักษาพยาบาลเพิ่มขึ้นอย่างเร็ว ไปดูเปรียบเทียบการรักษาพยาบาลกับอดีต และปัจจุบัน แตกต่างกันมาก เพราะฉะนั้นในหลายประเทศก็เลยพยายามพูดว่า ถ้าอย่างนั้น เราต้องป้องกันไว้ก่อน ทำให้สุขภาพประชาชนดี ก็ไม่ต้องเข้าสู่กระบวนการรักษา การรักษาก็น้อย เพราะฉะนั้นจึงเป็นเรื่องของหลักคิดเกี่ยวกับเรื่องสุขภาพของประเทศที่ว่าถ้าอย่างนั้นนอกจากฝั่งรักษา ก็ต้องมีการป้องกัน เรื่องพฤติกรรมเสี่ยงของผู้คน สิ่งที่จะป้องกันได้จะปรับเปลี่ยนพฤติกรรมเสี่ยงของผู้คน มันเป็นเรื่องของการลงทุนระยะยาวในเรื่องของทรัพยากรมนุษย์ ที่มีคุณค่าเพราะฉะนั้น สสส. จึงกำเนิดขึ้นมา
พอกำเนิดขึ้นมาใช้ภาษีอะไร อย่าลืมว่าภาษีที่เกี่ยวข้องกับทางเศรษฐศาสตร์ เรียกว่าการบริโภค คือ ภาษีมูลค่าเพิ่มที่เรารู้จักซึ่งเราจะพบว่าภาษีมูลค่าเพิ่มก็จะเก็บเป็นการทั่วไปกับสินค้าโดยส่วนใหญ่ ยกเว้นบางประเภทสินค้าเกษตรอย่างเกษตรกรรมไม่ได้จัดเก็บเป็นอัตราภาษี ส่วน ภาษีสรรพสามิต ที่เป็นภาษีเฉพาะ และส่วนใหญ่จัดเก็บเฉพาะกับเรื่องของสินค้านั้นเมื่อบริโภคไปแล้วมันก่อให้เกิดผลกระทบด้านสุขภาพและผลกระทบสิ่งแวดล้อม หรือมีผลกระทบบางอย่างที่ไปแย่งชิงทรัพยากรบางอย่างที่เกิดขึ้นมากเกินไป ก็มีการจัดเก็บภาษีที่เพิ่มขึ้น ให้ตระหนักถึงต้นทุนทางสังคมที่มีอยู่เพราะฉะนั้นอันนี้ก็เลยกลับมาว่าเมื่อมีความคิดที่จะทำเรื่องของการสร้างเสริมสุขภาพ จึงได้มองไปในเรื่องสรรพสามิต และไปมองเรื่องที่เกี่ยวข้องกับสุขภาพก็เลยไปออกที่เหล้า และ บุหรี่ มีความชัดเจนมาก ซึ่งหลักการที่ไปจัดเก็บตรงนั้นมาใช้เพื่อการนี้
“มันก็ไปสอดคล้องกับหลักคิดหนึ่ง ที่บอกว่าใครเป็นผู้ก่อปัญหา ก็ควรเป็นผู้จ่าย เพราะฉะนั้นมันไม่แปลกทำไมประเทศทั่วโลก จะมีการดำเนินการอย่างนี้ อย่างน้อยภาษีบางส่วนควรจะนำไปใช้แก้ปัญหาตรง ๆ เลยกับเรื่องเหล่านั้น ภาษีส่วนใหญ่ยังเข้ารัฐอยู่ ยังเข้าไปอยู่ส่วนกลางอยู่ เพราะฉะนั้นจึงมีการขอเก็บภาษีค่าธรรมเนียมเพิ่มขึ้นมา ไม่ได้ไปรบกวนภาษีสรรพสามิตในยุคนั้นในตอนนั้นก็ขอเก็บภาษีเพิ่มขึ้นมา ประมาณ 2% เพื่อมาทำเรื่องที่ให้มันสอดคล้องกันกับเรื่องการสร้างเสริมสุขภาพ จึงคิดว่าเราคิดตรงนี้น่าจะชัดเจนว่าเราคิดคือแบบนี้ ว่าทำไมจะต้องมี Earmarked Tax ภาษีบาป เหล้า บุหรี่ ในเรื่องนี้”
รศ.นวลน้อย ยังอธิบายอีกว่า ในส่วนของไทยพีบีเอส ซึ่งเป็นอีกประเภทหนึ่ง ที่ต้องการให้มีกิจกรรมเกี่ยวกับเรื่องของการสื่อสารสาธารณะ ที่ไม่อยู่ภายใต้อิทธิพลของทุน หรือว่าอิทธิพลทางการเมือง ซึ่งจะมีผลทำให้การทำข่าวนำเสนอข่าวบิดเบี้ยวไปได้ หรือไม่ทำบางเรื่อง ทำแค่บางเรื่อง ก็เลยเป็นเรื่องของ สื่อสารสาธารณะ ตรงนี้ก็มาขอใช้เงินส่วนนี้ด้วย เพราะว่าสำหรับสื่อสารสาธารณะ เขาต้องหาแหล่งที่ว่าไม่เกี่ยวข้องกับอำนาจรัฐ ที่จะเข้ามาเกี่ยวข้องได้ ในแง่ที่จะมีผลต่อการทำงาน
โดยการขอในส่วนไทยบีพีบีเอส ก็กำหนดในกฎหมายตั้งแต่แรกเลยว่า 1.5 % แต่ไม่เกิน 2,000 ล้านต่อปี ปิดเพดานไว้เลย ของ สสส.เองเข้าใจว่ามาแก้กฎหมายในปี 2559 หรือ 2560 ขอ 2% แต่ไม่เกิน 4,000 ล้านบาทต่อปีนี่คือเมื่อ 10 กว่าปีที่แล้ว
“ประเด็นตรงนี้แหละ ถ้าไปพูดเรื่องของการเงินการคลัง ก็คือการปิดแก๊ปแล้วว่า คุณไม่สามารถใช้เงินได้มากกว่านี้ แล้วความสำคัญของเงินงบประมาณตรงนี้มันจะลดลงเรื่อย ๆ เมื่องบประมาณโตขึ้น ปัจจุบัน 4 กองทุนอันนี้ คือ 14,000 ล้านบาท เมื่อคิดเป็นรายได้ภาษีทั้งหมดเนี่ยประมาณ 0.4% เท่านั้น เพราะฉะนั้นถ้าจะมาพูดถึงในแง่วินัยการเงินการคลังแล้ว ก็ปิดแล้วว่าคุณก็ได้เท่านี้ เพราะฉะนั้นในเชิงเศรษฐศาสตร์คือแทบไม่มีผลกระทบอะไรกับวินัยการเงินการคลังเลย”
รศ.นวลน้อย ตรีรัตน์
ย้ำ กองทุน สสส.รัฐบาลต้องรู้ว่าอนุมัติอะไร ถ้าอยากให้โปร่งใสก็เพิ่มช่องทางตรวจสอบ
นักเศรษฐศาสตร์ ย้ำว่าเมื่อเป็นเงินสาธารณะ ประเด็นสำคัญมาก ๆ คือ เงินสาธารณะต้องถูกตรวจสอบได้ ไม่ว่าจะเป็นเงินอะไรก็แล้วแต่ ในปัจจุบันกระบวนการของการตรวจสอบงบประมาณมีมากเพียงพอแล้วหรือยัง เพราะว่าเข้าใจว่า โดยภาพรวมแม้แต่กรรมการบริหารกองทุน คนที่นั่งเป็นประธาน คือ นายกรัฐมนตรี ถ้าตามกฎหมายก็คือ นายกรัฐมนตรี แต่ส่วนใหญ่นายกรัฐมนตรีก็จะมอบหมายให้รองนายกฯ มาดูแล ที่ผ่านมามีนายกฯ คนเดียวที่มานั่งเอง ก็คือ นายกฯ อภิสิทธิ์ เวชชาชีวะ เพราะเห็นความสำคัญ แล้วก็มีผู้แทนของหน่วยงานกระทรวงต่าง ๆ ที่ทำงาน และอาจจะเกี่ยวข้องกับเรื่องของสุขภาพเข้ามานั่งอีก 8-9 คน มีผู้ทรงคุณวุฒิ 8-9 คน แต่เนื่องจากประธานเป็นนายกฯ ในแง่ของการอนุมัติงบประมาณรัฐบาลไม่รู้เรื่องมันไม่จริงเพราะว่า การอนุมัติตรงนี้ก็เห็นช่องทาง ถ้าหากเขาไปดูเข้าใจว่าเห็นตัวเลขคร่าว ๆ ที่มีการนำเสนอในสื่อ
เมื่อเอางบประมาณของ สสส.มาดู จะพบว่าประมาณ 30% ไปจัดสรรให้เครือข่ายชุมชนต่าง ๆ และประมาณ 30% จัดสรรให้กับหน่วยงานรัฐบาลที่ทำงานร่วมกันกับ สสส. ซึ่งอาจจะไปเติมในส่วนที่เขาของบประมาณไม่ได้ ก็ไปเติมแก๊ปให้มีการทำงานให้มีประสิทธิภาพมากขึ้น และเข้าใจว่ากว่า 20% ก็จะเป็นเรื่องมหาวิทยาลัยวิจัยต่าง ๆ แล้วก็ 10% ไม่เกินเป็นเงินบริหารจัดการ ซึ่งอันนี้ก็เป็นรูปแบบโดยทั่วไปและก็มีการตั้งคณะกรรมการประเมินขึ้นมา เพื่อประเมินผลการดำเนินงานทุกปี เรื่องนี้มีการส่งรายงานในสภาฯ การใช้จ่ายถูกตรวจสอบบัญชีโดยเอกชน และ สตง. แต่ถ้ามองว่ายังไม่โปร่งใส ไม่พอ เป็นจุดอ่อนก็เพิ่มเติมกันได้
“เพราะฉะนั้นในขณะนี้เรามาพูดกันเรื่องใช้งบประมาณของประเทศ คิดว่าหลักสำคัญอันหนึ่งต้องพูดถึงก็คือต้องพูดกันด้วยเหตุและผล อะไรเป็นสิ่งที่ดี เป็นสิ่งที่มีประสิทธิภาพ ประสิทธิผลกับประเทศมากที่สุด ว่างบประมาณเหล่านี้ ควรจะถูกใช้ไปอย่างมีประสิทธิภาพมากที่สุด มันไม่ใช่คำตอบว่าต้องเอางบประมาณไปอยู่ตรงกลางถึงมีประสิทธิภาพสูงสุด คิดว่าประเทศต่าง ๆ ก็ไม่ตอบแบบนี้ เพราะว่าเขาดูภาพรวมทั้งหมด มีการประเมินทุกอันที่เกิดขึ้นของการใช้จ่ายที่เกิดขึ้นว่ามันไปสร้าง ว่ามันมีความคุ้มค่าหรือไม่”
รศ.นวลน้อย ตรีรัตน์
ยัน ระบบเดิมช่วยอุดช่องว่างการทำงานของรัฐ
ขณะที่ ผศ.วีรบูรณ์ วิสารทสกุล วิทยาลัยพัฒนศาสตร์ ป๋วย อึ๊งภากรณ์ มหาวิทยาลัยธรรมศาสตร์ ก็ย้ำว่า ระบบ Earmarked Tax มีความจำเป็น กับงานของกองทุน สสส. ที่มีความซับซ้อนในตัวของมันเอง เพราะว่างานสร้างเสริมสุขภาพมันเป็นเรื่องปัจเจก แต่ถ้าเราลงไปในรายละเอียด ปัจเจกมันอยู่ภายใต้ระบบ ภายใต้โครงสร้างบางอย่าง ที่ทำให้เขาปรับเปลี่ยนพฤติกรรมไม่ได้
ขอยกตัวอย่างประสบการณ์ที่เคยทำงานร่วมกับ สสส.เรื่องแรกก็คือเรื่องยาเสพติด ในมุม สสส.เรื่องยาเสพติด เรื่องเหล้า เรื่องบุหรี่เป็นปัจจัยเสี่ยง ซึ่งอยากจะจัดการพวกปัจจัยเสี่ยงเหล่านี้ เพราะมีผลต่อสุขภาพ แต่ในมุมของประชาชนที่ใช้ มันไม่ใช่ปัจจัยเสี่ยง มันเป็นปัจจัยที่ทำให้ชีวิตเขาเดินหน้าต่อเนื่องได้ ตนพบเคสที่เขาใช้ยาบ้า ทำงานอยู่ในภาคเกษตร รายได้ต่อวันไม่พอที่จะเลี้ยงครอบครัว เพื่อทำให้เขามีรายได้ต่อวันเพียงพอต่อการเลี้ยงครอบครัวเขาจำเป็นต้องใช้ยา เขาไม่ใช่คนผิด เขาถูกเอาเปรียบโดยโครงสร้างที่ไม่เป็นธรรม โครงสร้างการจ้างงานไม่เป็นธรรม คำถามคืองานแบบนี้กระทรวงสาธารณสุข หรือหน่วยงานที่เกี่ยวข้องกับเรื่องยาเสพติด จะเข้าไปจัดการยังไง เพราะมันไม่ใช่ปัญหาในเชิงของปัจเจก มันเป็นปัญหาที่สังคม ที่ชุมชน ต้องเข้ามาช่วยกันจัดการเรื่องแบบนี้
อีกเคสที่ไปพบ คือเรื่องการเพิ่มรายได้ลดรายจ่าย ถ้าเราลดเรื่องค่าเหล้าบุหรี่ลงได้ ก็ช่วยลดรายจ่ายได้ แต่ครัวเรือนแบกหนี้อยู่จำนวนมาก และสิ่งที่ทำให้ชีวิตของครอบครัวมันเดินหน้าต่อได้ มีความยากมากที่ครัวเรือนแบบนี้จะมีเวลาต่อการมีชีวิตที่รื่นรมย์แบบพวกเราที่มีสวนสาธารณะ เข้าถึงสื่ออิเล็กทรอนิกส์ได้อย่างรวดเร็ว แต่สิ่งที่เป็นความรื่นรมย์ของเขาอาจจะเป็นแอลกอฮอล์ ปัจจัยเสี่ยงในมุมของเรา แต่ในมุมของเขาคือการเข้าถึงตัวปัจจัยเสี่ยงแบบนั้นในราคาที่ไม่แพงและทำให้ชีวิตของเขาสามารถที่จะเดินหน้าต่อได้ นี่จึงเป็นสิ่งที่มีความยากที่เราจะเข้าไปเปลี่ยนหรือเข้าไปจัดการ งานประเภทแบบนี้ เป็นงานที่ สสส. เขาทำอยู่แล้ว การที่เขาทำแบบนี้ได้ เพราะว่ามันมีกองทุนที่เรียกว่า Earmarked Tax สนับสนุนให้ NGO ก็คือประชาชน ชุมชน มหาวิทยาลัย เขาไปทำงานแก้ไขปัญหา
“ตามโซเชียล ก็จะมีคนตั้งคำถามว่า ถ้าเรื่องสำคัญแบบนี้มันเปลี่ยนเส้นเงินจาก Earmarked Tax ที่เงินมันตรงเข้ามาสู่ สสส.เลย แต่ต้องไปผ่านรัฐสภา สิ่งที่เราต้องตั้งคำถามมันไม่ใช่แค่เงินในบัญชีที่เปลี่ยน แต่มันเปลี่ยนเรื่องโครงสร้างอำนาจการตัดสินใจ ว่าเราจะใช้เงินเพื่ออะไรได้ หรือใช้เงินเพื่ออะไรไม่ได้ เพราะว่าเมื่อไหร่ก็ตามผ่านตัวรัฐสภา มันก็จะมีรายละเอียดของรายจ่ายบางอย่างที่ต้องใช้เร่งด่วนมากกว่า เรื่องแบบนี้ก็จะถูกตัดไป”
“การเปลี่ยนเส้นทางทางการเงิน ตามที่ร่าง พ.ร.บ.แก้ไขมันอาจจะเปลี่ยนจากที่เรามีเงินทำงานทุกปี เพราะมันถูก Earmarked Tax ไว้แล้วว่า ต้องเข้าสู่กองทุน สสส. แต่ถ้าเปลี่ยนรับงบฯ ประจำปี อาจจะได้ ซึ่งมันขึ้นอยู่กับผู้มีอำนาจว่าเขาจะให้หรือไม่ เมื่อไหร่ก็ตามที่เรื่องเหล่านี้ไปอยู่ในอำนาจของรัฐบาลซึ่งเป็นคู่ตรงข้าม เพราะรัฐบาลก็ผลิต ยาสูบ และมีเส้นสายของบริษัทจำนวนมาก ที่สามารถเข้าถึงนักการเมืองได้ มันก็อาจจะมีความขัดแย้งเชิงสถาบันอยู่ เพราะฉะนั้นสิ่งที่จะทำ ส่งผลให้การเสียจุดยืนของการเป็น Earmarked Tax หลักของ สสส.ก็จะเสียไป”
ผศ.วีรบูรณ์ วิสารทสกุล
ชี้ เปลี่ยนแปลงแหล่งเงิน กระทบการแก้ปัญหาหลายมิติ ตัดส่วนร่วมประชาชน
สอดคล้องกับ อนรรฆ พิทักษ์ธานิน สถาบันเอเชียศึกษา จุฬาลงกรณ์มหาวิทยาลัย ก็ชี้ว่า Earmarked Tax มาพร้อมกับเทรนด์ใหญ่ของโลก ตั้งแต่ในช่วงปี 1972 มีจำนวนเพิ่มขึ้นในช่วงปี 1990 ซึ่งช่วงนั้นถ้าใครติดตามตัวของการบริหารจัดการภาครัฐทั่วโลก จะเห็นได้ว่าเป็นเทรนด์ใหญ่ ที่ภาครัฐพยายามที่จะดึงเอา private sector คือ ภาคประชาสังคมเข้ามาในการที่จะมีส่วนร่วมในการบริหารจัดการภาครัฐ โดยเฉพาะโจทย์ที่มันมีความยาก และมีความท้าทาย ถามว่าทำไมจะต้องดึงตัวภาคประชาสังคม หรือว่าภาคประชาชน หรือว่าชุมชนต่าง ๆ เข้ามา สิ่งที่เกิดขึ้นก็คือเรื่องของภาครัฐในหลายประเทศ เห็นข้อจำกัดของตัวเอง
อย่างแรกก็คือความรวดเร็วในการเท่าทันสถานการณ์ ถ้าท่านใดมีความคุ้นชินกับระบบงบประมาณปกติ ก็จะเข้าใจได้เป็นอย่างดี ว่างบประมาณปกติตั้งปีนี้ ใช้ปีหน้าแล้วก็หลาย ๆ เรื่อง เป็นเรื่องเร่งด่วน ก็มีแค่ช่องทางเดียวอย่างงบกลาง ก็ต้องมีกระบวนการในการแปลงงบต่าง ๆ ที่ค่อนข้างวุ่นวาย ตัวภาคประชาสังคมสามารถที่จะมาอุดช่องตรงนี้ได้
“รากฐานเรื่องของสุขภาพ อย่างเช่นเรื่องของความยากจนของประชากร ปัญหายาเสพติด มันมีความซับซ้อนต่าง ๆ อีกอย่างคือประสิทธิภาพ หลายประเทศมีการทำการประเมินและก็มีความเห็นชัดเจนว่าการทำงานนั้นมีประสิทธิภาพมากกว่าภาครัฐ สุดท้ายคือความต่อเนื่องทั้งหมดนำมาสู่คำตอบว่าภาครัฐมันจะต้องมีตัวทรัพยากรในการที่จะมาช่วยในการสนับสนุน”
อนรรฆ พิทักษ์ธานิน
อนรรฆ ยังระบุอีกว่า ในส่วนของการตรวจสอบ มีกลไกตรวจสอบ 4 ชั้น เหมือนในหลายประเทศ ตั้งแต่กรรมการกองทุนจนถึงสาธารณชน, ชั้นที่ 1 คณะกรรมการกองทุน, ชั้นที่ 2 คือองค์กรตรวจเงินแผ่นดิน, ชั้นที่ 3 คือ รัฐบาล รัฐสภา และศาล, ชั้นที่ 4 ประเมินผลและภาคประชาชน
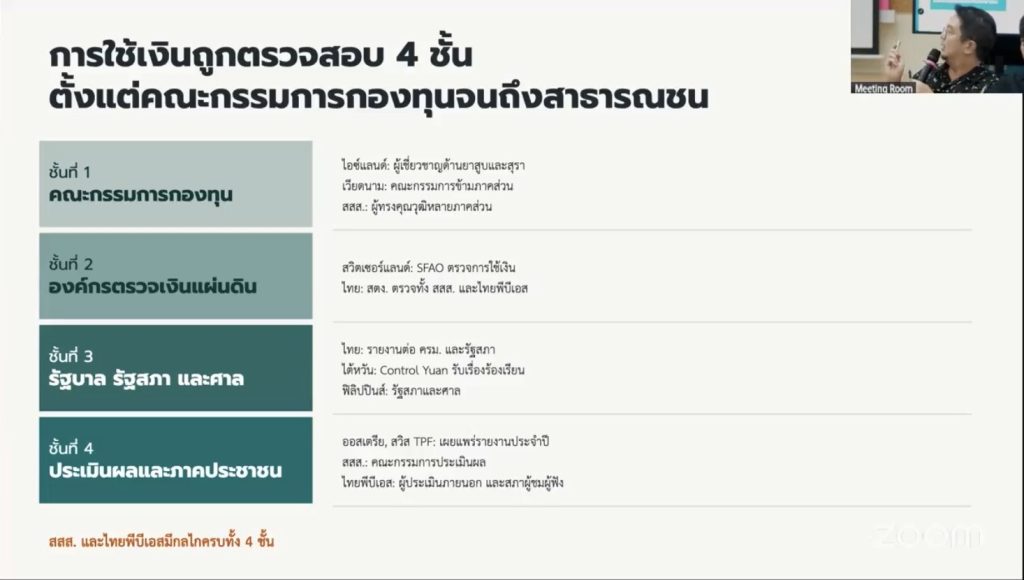
“กลไกเหล่านี้ถ้าได้ดูในแง่ concept การตรวจสอบทุกระดับ แต่ถ้ามันเวิร์ค หรือ ไม่เวิร์ค มีคนเคลือบแคลงต่อความโปร่งใส คิดว่าถ้ามีการปรับแก้ ก็ต้องช่วยกันจะทำอย่างไรให้มันดึงการมีส่วนร่วมให้คนที่เขาไม่สบายใจได้รู้สึกว่ามันมีความโปร่งใสมากขึ้น ก็คือได้งบฯ มาแล้ว ก็มีการตรวจสอบย้อนกลับอยู่ตลอดเวลา อันนี้เป็นสิ่งที่เราเห็นได้ชัดว่า ที่บอกว่าไม่มีการตรวจสอบ มันอาจจะไม่ใช่คำถาม ว่ามันดึงการมีส่วนร่วมได้มากน้อยยังไง มันต้องไปแก้ที่ต้นเหตุตัวกลไกบริหาร จัดการ ตัว Earmarked Tax มากับเทรนด์สำคัญของโลก และถึงที่สุดมันช่วยอุดช่องว่างและมันเป็นการตอบโจทย์ของประเทศโดยรวม ในการทำงานและการดึงตัวภาคส่วนที่ไม่ใช่รัฐเข้ามาทำงานที่รัฐทำได้ไม่ดี ไม่ครอบคลุม”
อนรรฆ พิทักษ์ธานิน
