
นายกฯ อนุทิน ย้ำหลายรอบ “พิจารณาอยู่” หลังถูกถาม ลงนามรับรองร่างแก้ไข พ.ร.บ. 4 ฉบับ เปลี่ยนที่มางบฯ กองทุน-องค์กร ด้าน ขบวนการสร้างเสริมสุขภาพประชาชน รวมตัวบุกทำเนียบฯ ยื่นคัดค้านแก้กฎหมาย ชี้ 5 เหตุผล นายกฯ-พรรคภูมิใจไทย ต้องถอนร่าง ไม่เซ็นรับรอง โยนใช้กลไกสภาฯ ตั้ง กมธ.วิสามัญ ศึกษาการปฏิรูป 4 องค์กรให้มีประสิทธิภาพ
วันนี้ (27 ต.ค. 69) ตัวแทนภาคีเครือข่ายในนาม “ขบวนการสร้างเสริมสุขภาพประชาชน” รวม 491 องค์กร รวมตัวบริเวณหน้า UN เพื่อเคลื่อนขบวนไปยังทำเนียบรัฐบาล เพื่อแสดงเจตนารมณ์ให้ อนุทิน ชาญวีรกูล นายกรัฐมนตรี และพรรคภูมิใจไทย ถอนร่าง หรือไม่รับรองร่างแก้ไขพระราชบัญญัติ 4 ฉบับ ได้แก่ ร่างแก้ไข พ.ร.บ.กองทุนสนับสนุนการสร้างเสริม สุขภาพ (ฉบับที่ ..) พ.ศ. …. ร่างพ.ร.บ.องค์การกระจายเสียงและแพร่ภาพสาธารณะแห่งประเทศไทย (ฉบับที่…) พ.ศ. …. , ร่าง พ.ร.บ.กองทุนผู้สูงอายุ (ฉบับที่ ..) พ.ศ. …. และร่าง พ.ร.บ.กองทุนพัฒนาการกีฬาแห่งประเทศไทย (ฉบับที่ ..) พ.ศ. ….
โดยมีเนื้อหาสำคัญ คือการแก้ไข ยกเลิกระบบงบประมาณที่นำ “ภาษีบาป” ซึ่งเดิมให้จัดสรรเงิน เพื่อสนับสนุนภารกิจเฉพาะด้านขององค์กรและกองทุนตามที่กฎหมายบัญญัติ ( Earmarked Tax) ไปสู่ระบบการจัดสรร งบประมาณรายจ่ายประจำปี โดยมีการอ้างเหตุผลด้านการรักษาวินัยการเงินการคลังของรัฐเป็นหลัก ส่งผลกระทบต่อความ มั่นคงและความต่อเนื่องของแหล่งเงินทุน ตลอดจนความเป็นอิสระในการบริหารจัดการและการดำเนินภารกิจเพื่อ ประโยชน์สาธารณะขององค์กรและกองทุนที่เกี่ยวข้องในระยะยาว
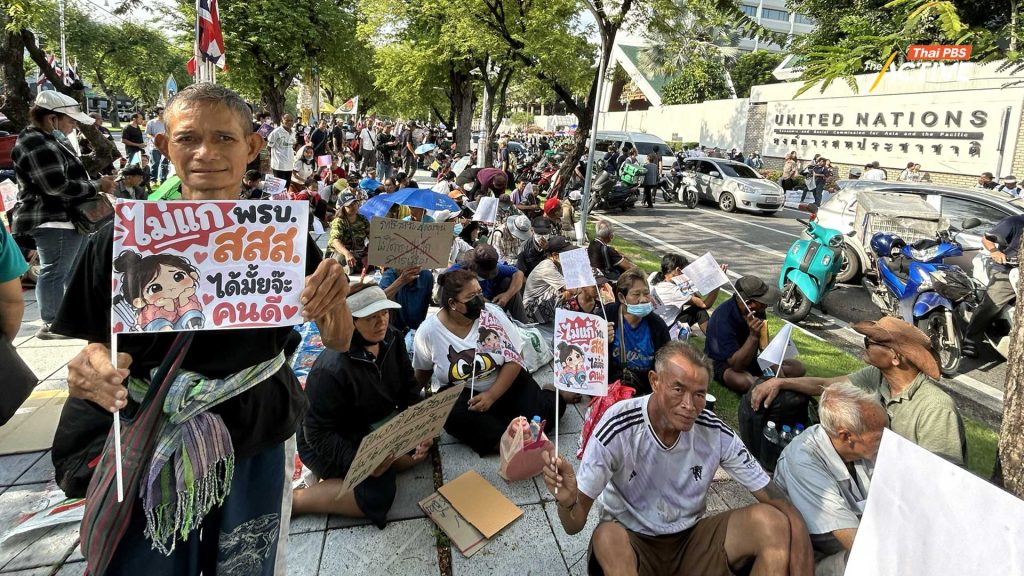
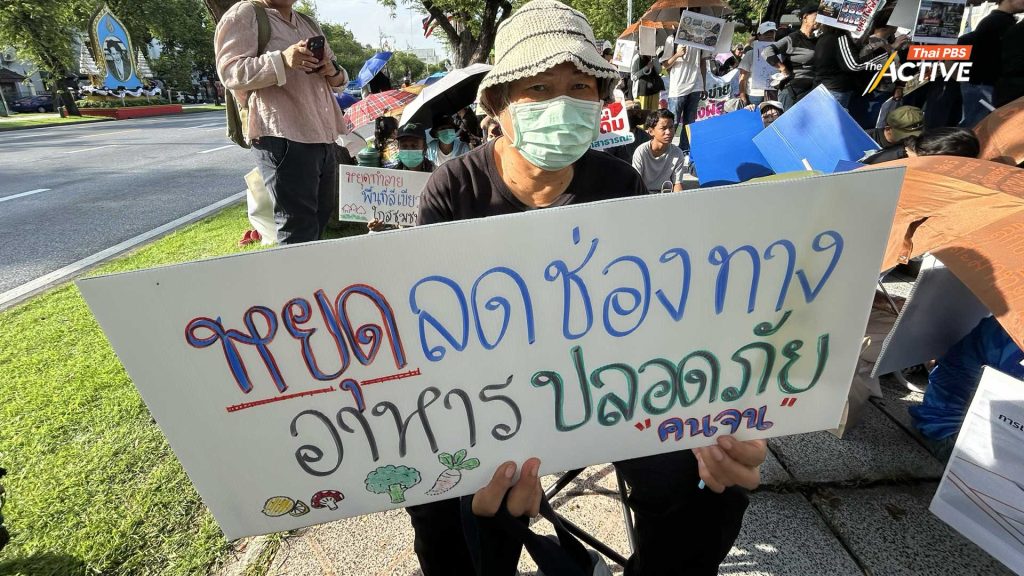
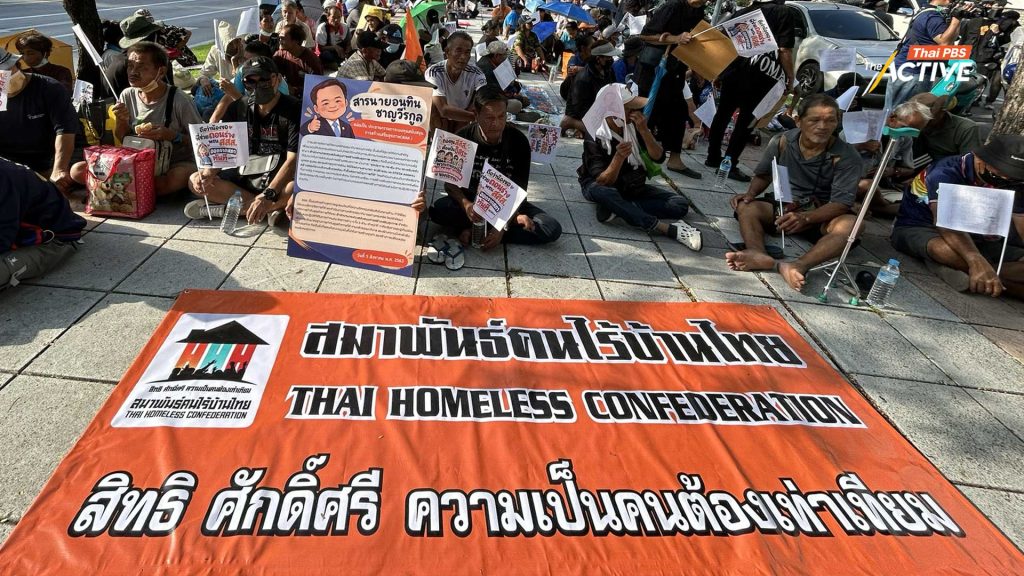
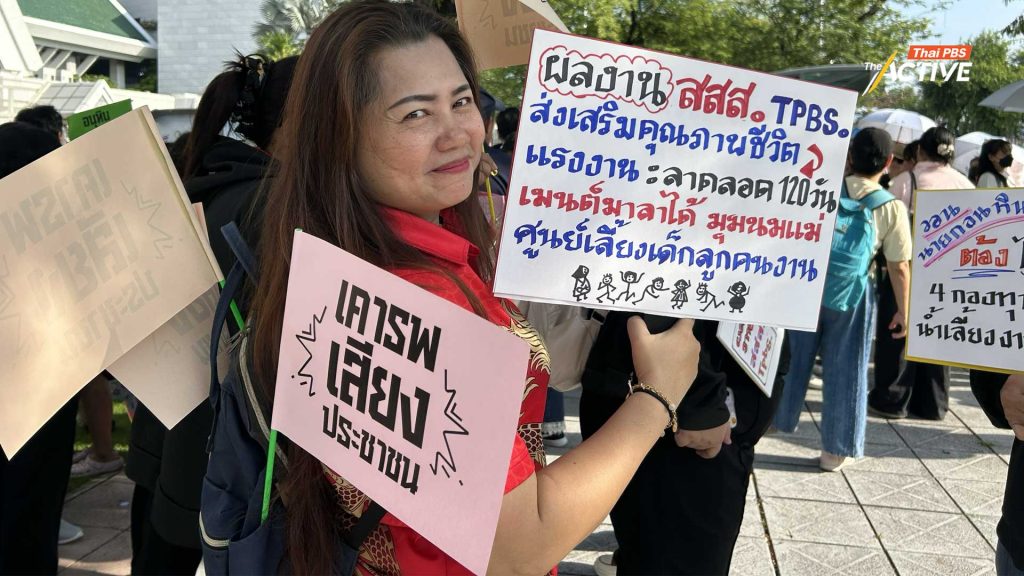
ขบวนการสร้างเสริมสุขภาพประชาชน จึงขอแสดงการคัดค้านไม่เห็นด้วย โดยมีเหตุผล ดังนี้
1. เป็นการกินรวบงบประมาณที่เป็นของประชาชนโดยตรง ทำลายระบบงบประมาณเพื่อการเฉพาะ แม้แต่ นพ.เทดรอส อัดฮานอม เกเบรเยซุส ผู้อำนวยการใหญ่องค์การอนามัยโลก ยังได้มีจดหมายเปิดผนึกส่งถึงนายกฯ อนุทิน ขอให้ทบทวน และมีผู้ทรงคุณวุฒิ นักกฎหมาย นักเศรษฐศาสตร์ นักสังคมศาสตร์ แสดงเหตุผลและข้อมูลทาง วิชาการ และออกมาคัดค้านกันมากมาย
เพราะหลักการเก็บภาษีแอลกอฮอล์และยาสูบเพิ่มเติม (Surcharge) จากภาษีสรรพสามิตเพื่อนำมาแก้ปัญหาด้าน สุขภาพและสังคม ตามหลักการ “ผู้ก่อปัญหาเป็นผู้จ่าย” และมีวัตถุประสงค์เฉพาะเพื่อตอบปัญหาของประชาชนในทุกมิติ ทั้งสุขภาวะกาย ใจ สังคม และปัญญา เป็นระบบมุ่งเพิ่มประสิทธิภาพในการแก้ปัญหาทางสังคมและสุขภาพที่มีความ ซับซ้อนในสังคมปัจจุบันที่ต้องการการขับเคลื่อนงานอย่างต่อเนื่อง คาดการณ์งบประมาณได้ และป้องกันการแทรกแซงจาก ธุรกิจและการเมือง แต่นายกรัฐมนตรี และพรรคภูมิใจไทย กลับมองไม่เห็นคุณค่า
2. แม้ว่าจะอ้างเป็นนโยบายรัฐบาลที่แถลงผ่านรัฐสภา วันที่ 9-10 เมษายน 2569 แต่เป็นนโยบายที่ขาดการศึกษา ผลกระทบ ข้อดี ข้อเสีย อย่างรอบด้าน ไม่มีคำอธิบายมากกว่าคำว่า “เพื่อวินัยการเงินการคลัง” ซึ่งขัดแย้งกับ พ.ร.บ.วินัย การเงินการคลังภาครัฐ พ.ศ.2561 มาตรา 82 ได้คุ้มครองกฎหมายจัดตั้งกองทุนที่เกิดก่อนปี 2561 ดังนั้น กลไกของทั้ง 4 กองทุน จึงชอบด้วยกฎหมาย ไม่มีเหตุที่จะยกเลิกเพราะอ้างตามกฎหมายวินัยการเงินการคลังภาครัฐ
3. จากรายงานที่น่าเชื่อถือที่เปิดโปงเบื้องหลังธุรกิจยาสูบ พบว่า ธุรกิจยาสูบมีแผนที่จะทำลายระบบงบประมาณ จัดสรรเฉพาะของภาษีสรรพสามิตแอลกอฮอล์และยาสูบในประเทศต่าง ๆ โดยจะให้ข้อมูลบิดเบือนเพื่อให้รัฐบาลเลิก นโยบายนี้ ซึ่งเกิดขึ้นในหลายประเทศ ซึ่งการยกเลิกนโยบายนี้ ผู้ได้ประโยชน์ คือ ภาคธุรกิจที่อาจไม่ต้องจ่ายภาษีเพิ่ม ซึ่งคิด เป็นมูลค่ากว่า 14,000 ล้านบาทต่อปี และยังได้ทำลายขบวนการทางสังคมที่เข้มแข็งที่จะต่อต้านการตลาดของธุรกิจ แอลกอฮอล์และยาสูบ รวมทั้งอุตสาหกรรมอาหาร ยา และอื่น ๆ ซึ่งเป็นปัจจัยที่ส่งผลต่อพฤติกรรมและการเกิดกลุ่มโรคไม่ ติดต่อเรื้อรัง NCDs
นอกจากนี้ อธิบดีกรมสรรพสามิต ให้ข่าวว่าการปรับโครงสร้างภาษีครั้งนี้ไม่ได้เป็นการลดภาษีหรือเอื้อประโยชน์ให้ นายทุน แต่เป็นการยกเลิกภาษีส่วนเพิ่ม 2% แล้วออกกฎกระทรวงตาม พ.ร.บ.ภาษีสรรพสามิต พ.ศ. 2560 เพื่อปรับเพิ่ม อัตราภาษีสรรพสามิตปกติเข้ามาทดแทนนั้น ยังไม่เคยมีรายละเอียด และไม่มีความเชื่อมั่นได้ว่าจะทำจริง เนื่องจากตั้งแต่ปี 2560 แล้ว ที่กรมสรรพสามิตคิดจะปรับโครงสร้างและอัตราภาษีสรรพสามิตบุหรี่ซิกาแรท ที่ทำไว้สองอัตราให้เป็นเป็นอัตราเดียว แต่ยังไม่ดำเนินการจนทุกวันนี้ ทั้งนี้การที่สรรพสามิตเก็บสองอัตราทำให้รัฐสูญเสียภาษีไปปีละหลายพันล้านบาท กรณีเครื่องดื่มแอลกอฮอล์ก็เช่นกัน กรมสรรพสามิตได้ประกาศปรับลดอัตราภาษีไวน์ สปาร์กลิ้งไวน์ โดยมีผลบังคับใช้ตั้งแต่ วันที่ 23 กุมภาพันธ์ 2567 เป็นต้นมา หลักฐานเชิงประจักษ์เช่นนี้ จึงไม่อาจเชื่อได้ว่า หลักการยกเลิกภาษีทั้ง 4 กองทุนแล้ว กรมสรรพสามิตจะจัดเก็บภาษีในระบบปกติได้
การอ้างว่าปฏิรูประบบงบประมาณหรือรักษาวินัยการเงินนั้น คือ การแปรรูปผลประโยชน์สาธารณะไปสู่มือ นักการเมืองและนายทุนใช่หรือไม่
4. ฝ่ายผู้เสนอแก้ไขกฎหมายระบุว่า การแก้ไขดังกล่าวไม่ได้เป็นการยุบองค์กร หรือยกเลิกภารกิจ แต่เปลี่ยนแหล่ง รายได้เป็น “งบประมาณรายจ่ายประจำปี” แต่เป็นรับรู้กันดีเมื่อเข้าระบบงบรายจ่ายประจำปี โดยกลไกรัฐและการเมืองจะ มีช่องแทรกแซงการใช้งบประมาณ และเมื่อเข้าสู่ระบบงบประมาณของรัฐสภามีแต่จะสั่งตัดงบ หรือปรับเปลี่ยนการใช้ งบประมาณเพื่อตนเองได้ทันที ดังนั้น จึงไม่มีหลักประกันใด ๆ ที่ให้เชื่อว่าในอนาคตที่บอกว่าไม่ยุบ สุดท้ายอาจยุบเลิกในที่สุด
5. ผลการรับฟังความคิดเห็น การแก้ไขร่าง พรบ. ทั้ง 4 ฉบับ ระหว่างวันที่ 30 กันยายน ถึง 14 ตุลาคม 2569 นั้น ผลปรากฏชัดว่ามีผู้ไม่เห็นด้วยกับการแก้ไขเป็นเสียงส่วนใหญ่ ดังนี้ ร่าง พ.ร.บ.สสส. ไม่เห็นด้วยร้อยละ 89.47, ร่าง พ.ร.บ. กองทุนผู้สูงอายุ ไม่เห็นด้วยร้อยละ 73.12, ร่าง พ.ร.บ.ไทยพีบีเอส ไม่เห็นด้วยร้อยละ 72.42 และร่าง พ.ร.บ.กองทุน พัฒนาการกีฬา ไม่เห็นด้วยร้อยละ 67.88 จึงเป็นที่ประจักษ์ชัดตามสิทธิที่รัฐธรรมนูญบัญญัติไว้ เสียงทั้งหมดเหล่านี้ยืนยัน ว่า ไม่เห็นด้วยกับการแก้ไขร่าง พ.ร.บ. ทั้ง 4 ฉบับ
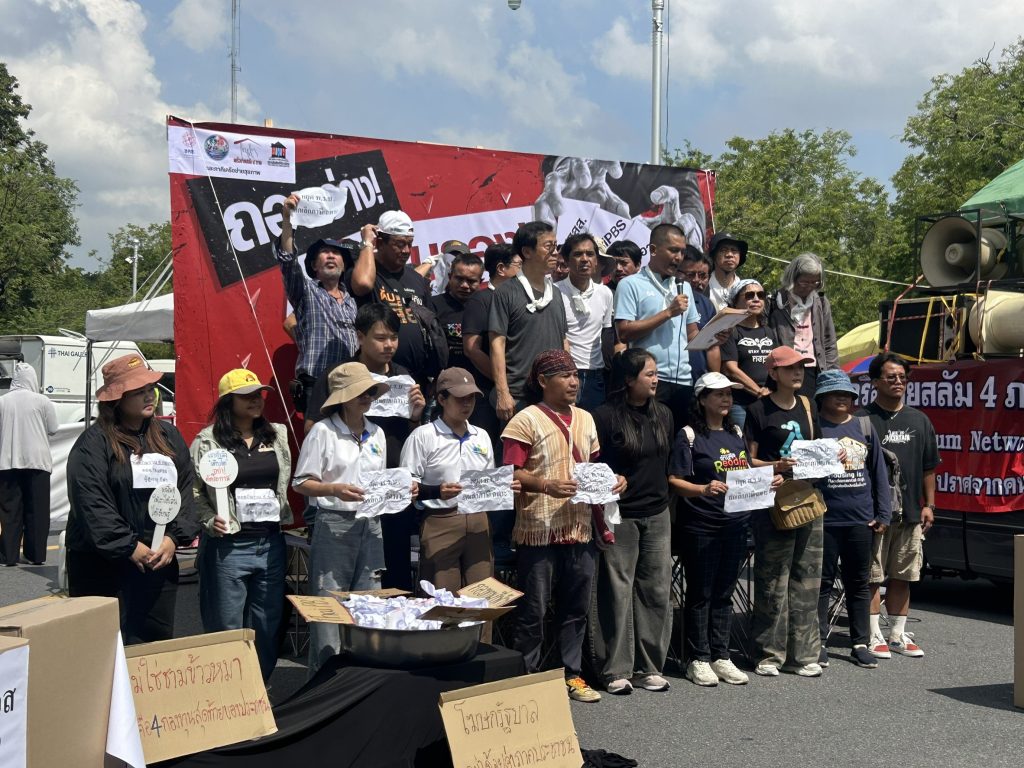
จากเหตุผลดังกล่าวจึงเรียกร้องให้ถอนร่างแก้กฎหมาย ทั้ง 4 ฉบับ ออกจากการเสนอต่อ สภาผู้แทนราษฎร หรือไม่ลงนามรับรองร่างกฎหมายทั้ง 4 ฉบับ โดยควรใช้กลไกของสภาผู้แทนราษฎรเพื่อตั้งกรรมาธิการวิสามัญที่มาจากทุกพรรคการเมือง และมีตัวแทนภาคประชาสังคม เพื่อศึกษาการปฏิรูปการดำเนินงานของทั้ง 4 องค์กรให้ มีประสิทธิภาพมากขึ้น
นายกฯ อนุทิน รับ ยังไม่เซ็นรับรองร่างกฎหมาย 4 ฉบับ
อีกด้าน อนุทิน ชาญวีรกูล นายกรัฐมนตรีและรัฐมนตรีว่าการกระทรวงมหาดไทย ให้สัมภาษณ์ที่ทำเนียบรัฐบาล ถึงความชัดเจนการเซ็นรับรองร่างแก้ไขพระราชบัญญัติ 4 ฉบับ เพื่อยกเลิกการจัดสรรเงินบำรุง 4 องค์กรจากภาษีสรรพสามิตสุราและยาสูบ (ภาษีบาป) เปลี่ยนให้เข้าสู่ระบบงบประมาณปกติ โดยยืนยันว่า “ขณะนี้ยังไม่มีการเซ็นรับรอง กำลังพิจารณาอยู่”
เมื่อผู้สื่อข่าวถามว่า ขณะนี้อยู่ในขั้นไหนแล้ว นายกรัฐมนตรี กล่าวเพียงว่า “ก็พิจารณาอยู่”
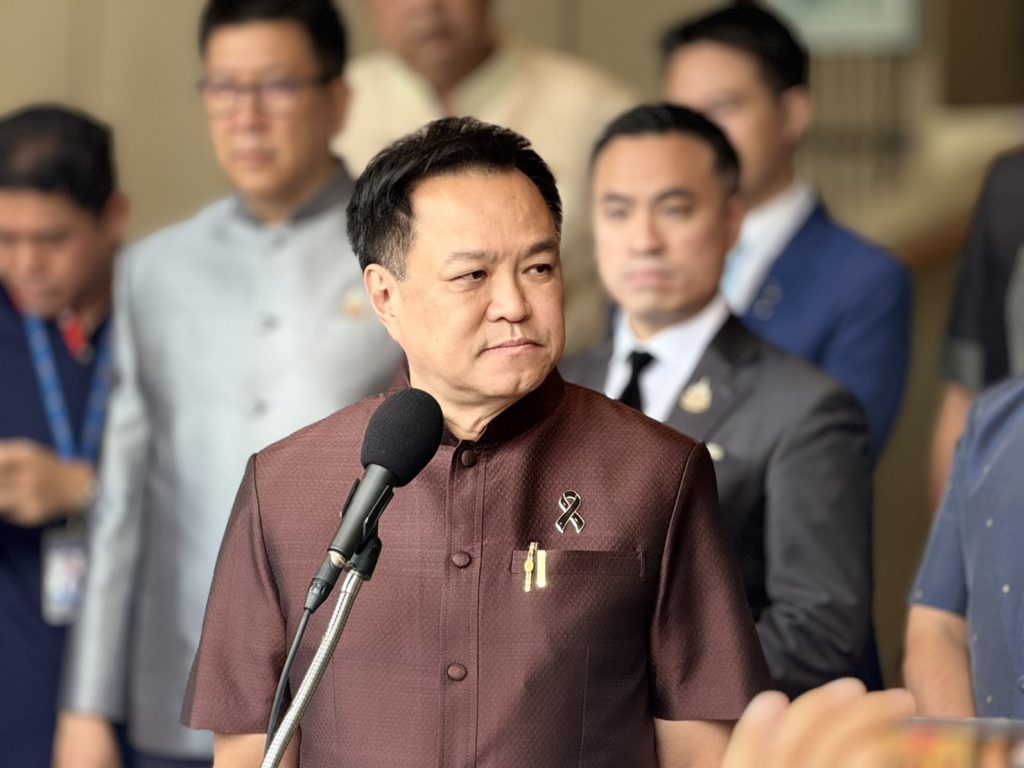
ส่วนการพิจารณานั้น จะเป็นการพิจารณาของหน่วยงานหรือพิจารณาด้วยตัวเอง รวมถึงแนวโน้มการพิจารณาเป็นอย่างไรนั้น นายกรัฐมนตรี ก็ย้ำคำเดิมว่า “ก็พิจารณาอยู่”
เมื่อถามว่าต้องดำเนินการให้เป็นไปตามที่แถลงนโยบายต่อรัฐสภาหรือไม่ที่ต้องทำกฎหมายนำภาษีบาปกลับเข้าสู่งบประมาณแผ่นดินเพื่อรักษาวินัยการเงินการคลัง นายกรัฐมนตรี ตอบเพียงว่า “พิจารณาอยู่” ส่วนเรื่องนี้ไม่จำเป็นต้องเร่งรีบใช่หรือไม่ นายกรัฐมนตรี ตอบซ้ำว่า “พิจารณาอยู่”
