“ฝนตกทั่วเมือง แต่น้ำท่วมไม่เท่ากัน”
นี่ไม่ใช่แค่สำนวนเปรียบเปรยถึงระดับความสูงของน้ำที่ท่วมขังตามตรอกซอกซอยหรือถนนสายต่าง ๆ แต่คือสัจธรรมอันโหดร้ายที่สะท้อนถึง “ระดับความเสียหายของชีวิต” ซึ่งถูกกำหนดไว้ล่วงหน้าแล้วด้วยโครงสร้างความเหลื่อมล้ำทางเศรษฐกิจและสังคม
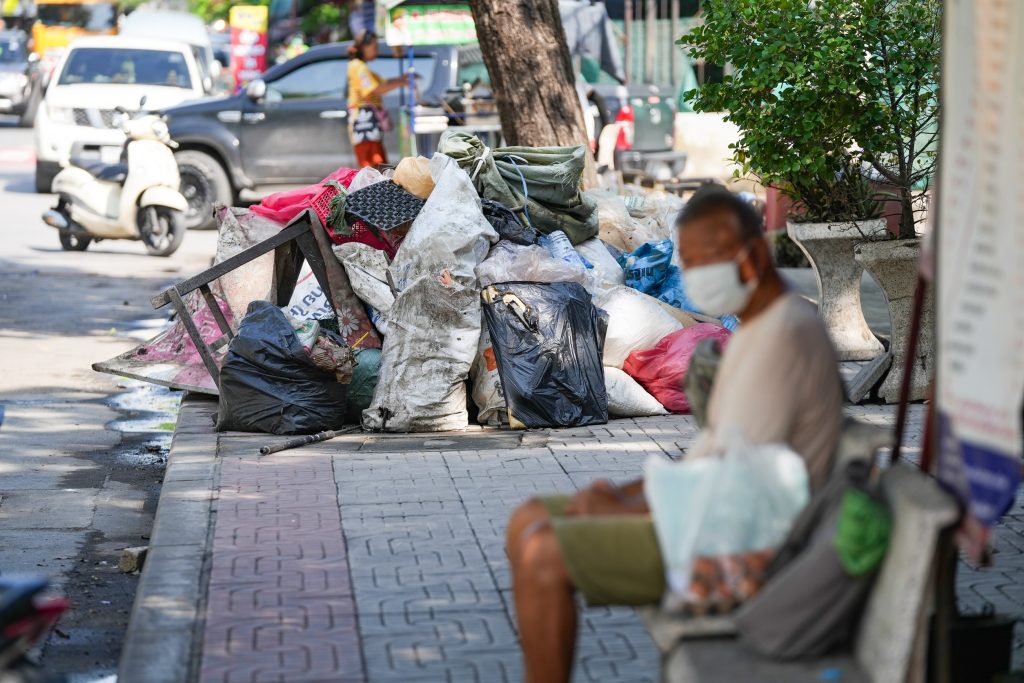
เมื่อลมฝนลูกใหญ่พัดผ่านไป และมวลน้ำเริ่มลดระดับลง ภาพเบื้องหน้าที่ปรากฏจนชินตา คือ การระดมกำลังช่วยกันทำความสะอาดถนน ของเหล่าข้าราชการ ไปจนถึงผู้มีิำนาจในหน่วยงานต่าง ๆ หรือจนถึงผู้นำประเทศ และคำประกาศชัยชนะของหน่วยงานรัฐที่สามารถกู้คืนพื้นที่เศรษฐกิจกลับมาได้
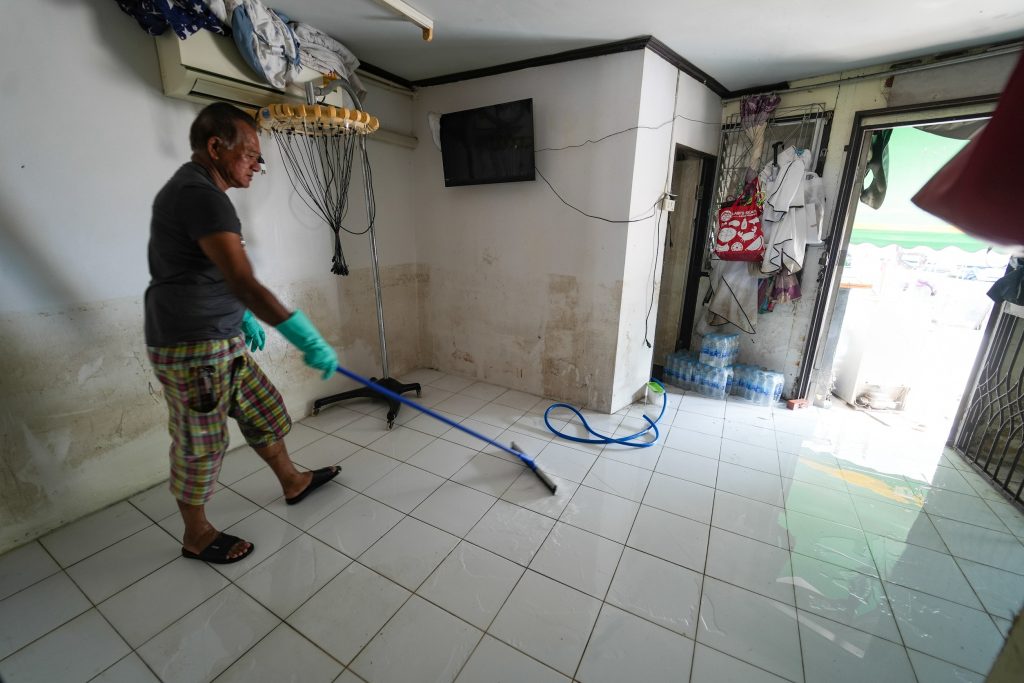
ทว่าในซอกหลืบของชุมชนแออัด ในแฟลตเก่า ๆ ห้องเช่าราคาถูก หลังประตูที่ทรุดโทรม และตามชายขอบของเมืองที่แสงไฟส่องไม่ถึง ภัยพิบัติที่แท้จริงเพิ่งจะเริ่มต้นขึ้น
ภัยพิบัติทางธรรมชาติในประเทศไทย ไม่ว่าจะเป็นน้ำท่วมฉับพลัน ดินโคลนถล่ม หรือพายุหมุน จึงไม่ได้เป็นเพียงปรากฏการณ์ทางภูมิอากาศ หรือผลพวงจาก ภาวะโลกเดือด (Global Boiling) เท่านั้น แต่มันคือ เครื่องสแกนเนอร์ ขนาดมหึมาที่ฉายทะลุให้เห็นถึงรอยปริแตกของ โครงสร้างความเหลื่อมล้ำ รอยรั่วของระบบราชการ และความล้มเหลวของนโยบายสาธารณะที่ตามไม่ทันความเปลี่ยนแปลง
สำหรับชนชั้นกลาง หรือ ผู้มีฐานะ ภัยพิบัติอาจหมายถึง ความไม่สะดวกสบายชั่วคราว การต้อง Work from Home การเคลมประกันภัยรถยนต์ชั้นหนึ่ง หรือการใช้เงินออมเพื่อย้ายไปพักในโรงแรม หรือ บ้านญาติจนกว่าสถานการณ์จะคลี่คลาย คือสิ่งที่สามารถทำได้ในช่วงที่เกิดวิกฤต
แต่สำหรับ ผู้มีรายได้น้อย แรงงานนอกระบบ และ ประชากรแฝงในเมืองใหญ่ ภัยพิบัติ คือ การสูญเสีย ทุนชีวิต ทั้งหมดที่มี มันคือแรงกระแทกที่ไม่มีเบาะรองรับ และอาจเป็น ฟางเส้นสุดท้าย ที่ผลักให้พวกเขาร่วงหล่นลงไปใต้เส้นความยากจนอย่างถาวร
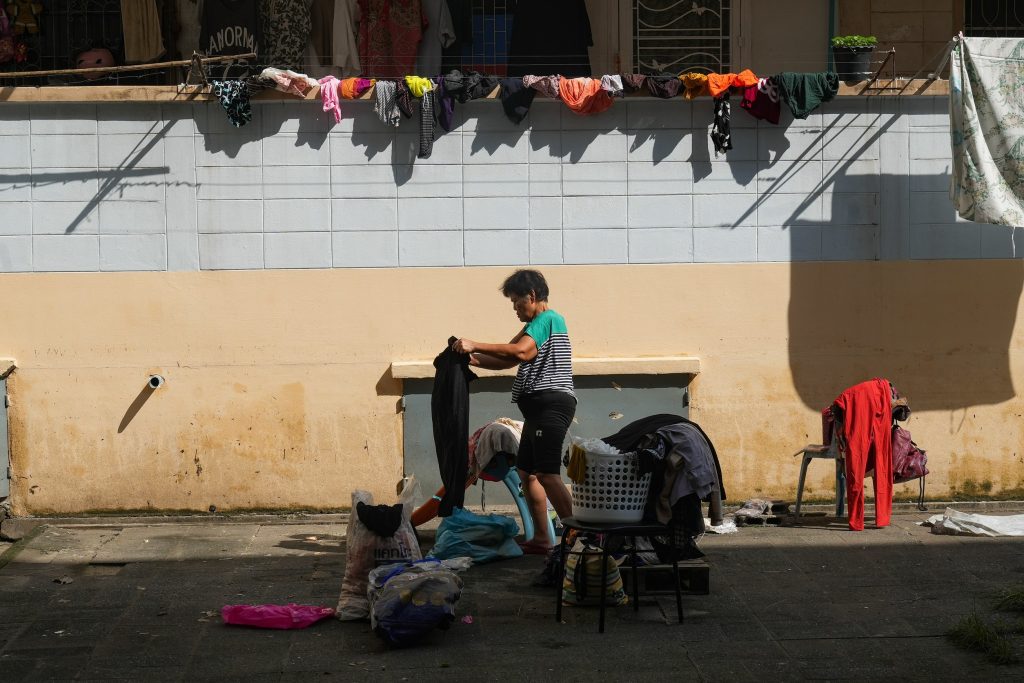
The Active ชวนสะท้อนเรื่องราวความจริงผ่านประสบการณ์ของผู้ประสบภัย ณ แฟลตคลองจั่น เขตบางกะปิ ที่พาให้เห็นถึงความล้มเหลวเชิงโครงสร้างในการรับมือภัยพิบัติของรัฐไทย ตั้งแต่ระบบสั่งการที่รวมศูนย์ ความคับแคบของระเบียบการเยียวยา ไปจนถึงจุดบอดขนาดใหญ่ที่ทอดทิ้ง คนตัวเล็กตัวน้อย ไว้เบื้องหลัง
จากคนหลังเลนส์ สู่ผู้ประสบภัย และความจริงใต้โคลนตม
ฉันเคยเป็นคนหนึ่งที่ถือกล้อง และสมุดจดบันทึกลงพื้นที่ไปหาผู้ประสบภัยน้ำท่วม คอยตั้งคำถาม สังเกตการณ์ และถ่ายทอดเรื่องราวความสูญเสียของผู้อื่น
แต่วันนี้…โลกได้พลิกกลับด้าน ฉันกลายเป็นหนึ่งในคนที่ต้องเดินลุยน้ำที่บ้านของตัวเอง จากคนที่เคยเล่าเรื่องภัยพิบัติ กลับต้องมาเผชิญหน้ากับการบริหารจัดการน้ำ อาหาร การเดินทางที่ถูกตัดขาด รายจ่ายที่พุ่งสูงขึ้นกะทันหัน การงานที่หยุดชะงัก และความวุ่นวายของเอกสารการขอรับเงินเยียวยา
สิ่งหนึ่งที่ฉันเห็นชัดเจนขึ้นอย่างทะลุปรุโปร่งจากการเปลี่ยนสถานะมาเป็น ผู้ประสบภัย อย่างเต็มตัว คือข้อเท็จจริงที่ว่า ภัยพิบัติไม่ได้จบลงตอนที่น้ำลด
รัฐอาจประกาศชัยชนะเมื่อน้ำแห้ง และถนนกลับมาสัญจรได้ แต่สำหรับชาวบ้านธรรมดา น้ำอาจลดในเวลาเพียงไม่กี่วัน แต่รายได้ที่ขาดหายไป เครื่องมือทำกินที่พังทลาย หนี้สินที่พอกพูนจากการต้องกู้ยืมมาประทังชีวิต บิลค่าเช่าบ้าน ค่าน้ำ ค่าไฟ ที่ยังคงเดินหน้าต่อไป เหล่านี้ คือ ตะกอนโคลนที่ตกค้างและฝังรากลึกอยู่ในชีวิตของเรา
สังคมมักประเมินความรุนแรงของภัยพิบัติจากสิ่งที่มองเห็นด้วยตาเปล่า เช่น บ้านพังไปกี่หลัง ถนนขาดกี่สาย หรือ รถยนต์จมน้ำกี่คัน แต่ความเสียหายอีกส่วนหนึ่งที่มองไม่เห็นง่าย ๆ ทว่าบาดลึกที่สุด คือ โอกาสและเวลาในชีวิตที่สูญหายไป
สำหรับคนหาเช้ากินค่ำ การหยุดทำงานหนึ่งวันหมายถึงการไม่มีเงินซื้ออาหารให้ลูก
สำหรับแม่ค้า ร้านที่ถูกน้ำท่วมจนต้องปิดหนึ่งสัปดาห์ หมายถึงการแบกต้นทุนค่าเช่าโดยไร้รายรับ
สำหรับไรเดอร์ มอเตอร์ไซค์ที่จมน้ำเสียหนึ่งคันหมายถึงเครื่องมือทำมาหากินชิ้นเดียวในชีวิตได้สูญสลายไป
นี่คือเหตุผลที่การฟื้นฟูหลังภัยพิบัติไม่ควรเริ่มต้นด้วยคำถามเพียงว่า บ้านเสียหายเท่าไหร่ ? แต่รัฐต้องควรถามด้วยว่า หลังจากวันนี้ คน ๆ นี้จะกลับไปหาเงินเลี้ยงตัวเองได้อย่างไร และเมื่อไหร่ ?
รัฐรวมศูนย์ ความเชื่องช้า และสุญญากาศของการเตือนภัย
ความล้มเหลวประการแรกและเป็นอุปสรรคที่ใหญ่ที่สุดในการรับมือภัยพิบัติของประเทศไทย คือ โครงสร้างการบริหารจัดการแบบรวมศูนย์อำนาจ (Centralization) แม้ว่าประเทศเราจะมี พ.ร.บ. ป้องกันและบรรเทาสาธารณภัย พ.ศ. 2550 เป็นเครื่องมือทางกฎหมาย แต่ในทางปฏิบัติ อำนาจการสั่งการ การประกาศพื้นที่ประสบภัย และการอนุมัติงบประมาณฉุกเฉิน ยังคงผูกติดอยู่กับสายการบังคับบัญชาของกระทรวงมหาดไทยส่วนกลางอย่างเหนียวแน่น
คอขวดของงบประมาณและระเบียบราชการที่ฆ่าคน : เมื่อเกิดเหตุการณ์น้ำท่วมฉับพลันหรือดินโคลนถล่ม ความรวดเร็วคือเส้นแบ่งระหว่างความเป็นและความตาย น้ำไม่รอการนัดประชุม ฝนไม่รอหนังสือราชการเวียน และความสูญเสียไม่ได้หยุดรอให้หน่วยงานรัฐตกลงกันได้ว่าใครมีอำนาจเซ็นอนุมัติ แต่ผู้นำองค์กรปกครองส่วนท้องถิ่น (อปท.) มักประสบปัญหาไม่สามารถเบิกจ่ายงบประมาณฉุกเฉินเพื่อจัดซื้อเครื่องจักร กระสอบทราย หรือเสบียงอาหารได้ทันที พวกเขาต้องรอให้มีการ ประกาศเขตการให้ความช่วยเหลือผู้ประสบภัยพิบัติกรณีฉุกเฉิน จากผู้ว่าราชการจังหวัดหรือส่วนกลางเสียก่อน
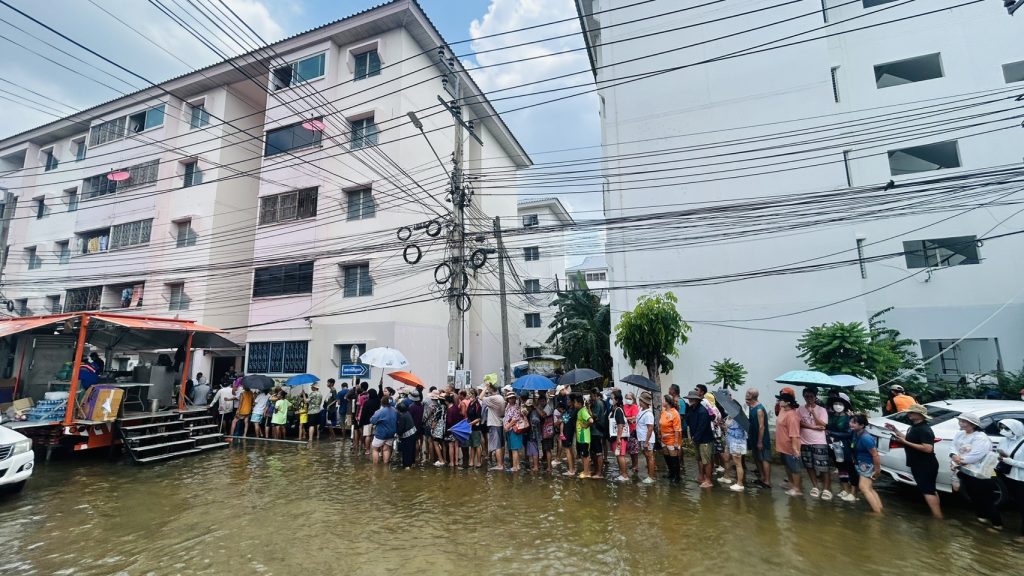
การติดหล่มอยู่ใน ระเบียบการจัดซื้อจัดจ้างในยามวิกฤต ทำให้กลไกของรัฐขยับตัวช้ากว่ามวลน้ำเสมอ ภาระหนักอึ้งใน 72 ชั่วโมงแรก (Golden Hours) จึงตกอยู่กับอาสาสมัคร กู้ภัย มูลนิธิ และชาวบ้านที่ต้องลงขันตั้งครัวกลาง นำเรือพลาสติกออกไปกู้ชีพ และดูแลกันเองอย่างทุลักทุเล
ระบบเตือนภัยที่กว้างเกินไปและไม่นำไปสู่การปฏิบัติ (Lack of Actionable Warning) : อีกหนึ่งบทเรียนสำคัญคือเรื่องระบบเตือนภัย ข้อมูลจากสถาบันวิจัยเพื่อการพัฒนาประเทศไทย (TDRI) ระบุว่า หาดใหญ่เคยมีระบบที่สามารถเตือนภัยล่วงหน้าได้ 10–12 ชั่วโมงหลังเหตุการณ์น้ำท่วมใหญ่ปี 2553 แต่เหตุการณ์ความรุนแรงของสภาพอากาศในยุคปัจจุบันสะท้อนข้อจำกัดของระบบเดิม ทั้งในด้านแบบจำลองและการประเมินสถานการณ์
แม้รัฐจะมีกรมอุตุนิยมวิทยาและกรมป้องกันและบรรเทาสาธารณภัย แต่ระบบ การสื่อสารความเสี่ยง (Risk Communication) ของไทยยังล้าหลัง การแจ้งเตือนส่วนใหญ่มาในรูปแบบของ เอกสารราชการ ที่ใช้ภาษาทางการ หรือการพยากรณ์อากาศภาพรวมระดับภาคและระดับจังหวัด ซึ่งไม่ช่วยให้ประชาชนประเมินความเสี่ยงหน้าบ้านตัวเองได้ ข้อมูลที่ชุมชนต้องการไม่ใช่ข้อความห้วน ๆ ว่า จะมีฝนตกหนัก โปรดระวังน้ำท่วม แต่คือข้อมูลระดับพื้นที่เจาะจง (Hyper-local)
ระบบเตือนภัยที่ดีต้องตอบได้ว่า
มวลน้ำจะมาถึงหมู่บ้านนี้เวลาใด ?
จะมาจากทิศทางไหน ?
ระดับน้ำคาดว่าจะสูงเท่าไร (ในระดับที่เข้าใจง่าย เช่น ถึงเอว หรือมิดหลังคา) ?
ใครต้องเริ่มอพยพก่อน ?
จะอพยพไปที่ศูนย์พักพิงไหน ?
ใครจะรับหน้าที่ดูแลการเคลื่อนย้ายผู้ป่วยติดเตียง ผู้สูงอายุ และสัตว์เลี้ยง ?
หากไฟฟ้าดับและสัญญาณโทรศัพท์ล่ม จะใช้ช่องทางไหนในการสื่อสาร ?
สำหรับคนที่กำลังยืนอยู่กลางน้ำ ข้อมูลที่ไม่มีรายละเอียดเพียงพอให้ตัดสินใจรักษาชีวิตและทรัพย์สินได้ ย่อมมีค่าไม่ต่างจากการไม่มีข้อมูล การขาดระบบแจ้งเตือนภัยผ่านสัญญาณมือถือ (Cell Broadcast) ที่เจาะจงพื้นที่เฉพาะ ทำให้คนยากจนที่เข้าไม่ถึงอินเทอร์เน็ตตลอดเวลาต้องตกเป็นเหยื่อของการถูกตัดขาดจากข้อมูลข่าวสาร
7 ปีแห่งการสูญเสีย และความพินาศของ “โรงงานคนจน”
มีตัวเลขหนึ่งที่น่าตกใจและควรถูกจารึกไว้ในนโยบายการจัดการภัยพิบัติ ข้อมูลที่ The Active เคยนำเสนอกรณี คนจนเมืองหาดใหญ่ อ้างคำกล่าวและงานวิจัยของ นพ.สุวัฒน์ วิริยะพงษ์สุกิจ พบว่า
เมื่อคนจนเมืองประสบภัยพิบัติรุนแรง พวกเขาต้องใช้เวลาอย่างน้อย 6–7 ปี
กว่าจะสามารถฟื้นฟูสถานะทางเศรษฐกิจให้กลับมา
อยู่ในระดับ “จนเท่าเดิม” ก่อนเกิดภัย
ตัวเลข 6-7 ปีนี้น่าคิดและชวนหดหู่มาก เพราะมันตอกย้ำว่าเงินเยียวยาแบบเหมาจ่ายหลักพันหรือหลักหมื่นบาทจากรัฐ ไม่ได้มีค่าเท่ากับการ ฟื้นชีวิต ทำไม ? ถึงต้องใช้เวลานานขนาดนั้น คำตอบซ่อนอยู่ในโครงสร้างการทำมาหากินของพวกเขา
เมื่อรัฐชดเชยบ้าน แต่มองไม่เห็น “เครื่องมือทำกิน” : ระเบียบกระทรวงการคลังว่าด้วยเงินทดรองราชการเพื่อช่วยเหลือผู้ประสบภัยพิบัติกรณีฉุกเฉิน ถูกออกแบบมาโดยมีกรอบความคิดที่คับแคบและล้าหลัง รัฐพร้อมที่จะจ่ายเงินชดเชยค่าวัสดุซ่อมแซมบ้านเรือน (แม้จะน้อยนิด) หรือชดเชยพืชผลทางการเกษตรที่เสียหายบนที่ดินที่มีเอกสารสิทธิ์ แต่รัฐกลับไม่มีหมวดหมู่การชดเชยให้กับ เครื่องมือประกอบอาชีพของแรงงานนอกระบบ
สำหรับพ่อค้าแม่ค้าหาบเร่ รถเข็นขายหมูปิ้ง มอเตอร์ไซค์ของไรเดอร์รับส่งอาหาร เตาย่างเนื้อ อุปกรณ์ช่างทำผม หรือเครื่องคั้นกะทิสด ทรัพย์สินเหล่านี้ไม่ใช่ของฟุ่มเฟือย แต่มันคือ ปัจจัยการผลิต หรือเรียกให้เห็นภาพคือ โรงงานขนาดเล็กของคนจน เมื่อน้ำพัดเอารถเข็นพัง หรือโคลนทับมอเตอร์ไซค์จนเครื่องพังทลาย รายได้ของครอบครัวจะกลายเป็นศูนย์ในวินาทีนั้น รัฐกลับมองไม่เห็นมูลค่าของสิ่งเหล่านี้ที่เทียบเท่ากับเครื่องจักรในโรงงานอุตสาหกรรม
กับดักหนี้สิน (The Debt Trap) : หลังน้ำลด เมื่อเครื่องมือทำกินพัง และรัฐไม่มีกลไกเยียวยาในส่วนนี้ แรงงานนอกระบบจึงต้องดิ้นรนด้วยตัวเอง ในขณะที่ค่าเช่าบ้าน ค่าน้ำ ค่าไฟ และค่าเทอมลูกไม่ได้หยุดรอ พวกเขาจึงถูกบีบให้เดินเข้าสู่วงจร หนี้นอกระบบ ที่มีดอกเบี้ยมหาโหดอย่างไม่มีทางหลีกเลี่ยง การต้องไปกู้เงินร้อยละ 20 ต่อเดือนเพื่อนำมาดาวน์มอเตอร์ไซค์คันใหม่ หรือซื้อวัตถุดิบมาทำกับข้าวขาย ทำให้รายได้ที่หามาได้หลังจากนั้นต้องสูญเสียไปกับการจ่ายดอกเบี้ยและเงินต้นที่พอกพูน
ดังนั้น ระยะเวลา 6-7 ปีแห่งการฟื้นฟู จึงไม่ใช่การสร้างเนื้อสร้างตัวเพื่อลืมตาอ้าปาก แต่คือการ ก้มหน้าใช้หนี้ ที่เกิดจากความล่าช้าและช่องโหว่ของนโยบายรัฐที่ทอดทิ้งพวกเขาในยามวิกฤต บางคนอาจไม่ได้กลับมายืนที่เดิมด้วยซ้ำ แต่อาจต้องเริ่มต้นใหม่จาก “จุดติดลบ”
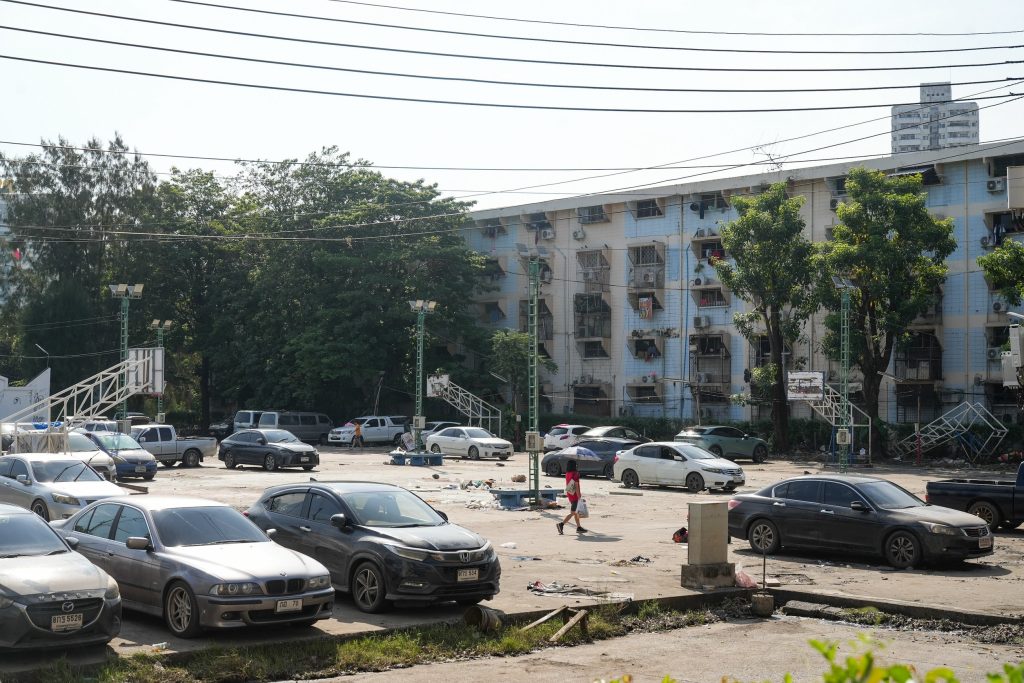
“ประชากรแฝง” มนุษย์ล่องหนในกระดาษทะเบียนบ้าน
หากแรงงานนอกระบบในพื้นที่ว่าลำบากแล้ว กลุ่มคนที่บอบช้ำที่สุดและถูกผลักไสให้หลุดออกจากระบบอย่างสมบูรณ์แบบคือ ประชากรแฝง และผู้เช่าอาศัย ชุมชนริมคลอง ร.1 ในหาดใหญ่ หรือตามชุมชนแออัดในกรุงเทพฯ ห้องเช่า แฟลตของการเคหะแห่งชาติ บ้านเช่าตามตรอกซอกซอย และเมืองอุตสาหกรรม มีคนจำนวนมหาศาลที่เป็นเพียงคนเช่าห้องหรือเป็นแรงงานข้ามถิ่น หลายคนไม่มีชื่อในทะเบียนบ้านในพื้นที่นั้นๆ แต่พวกเขาคือคนทำงานที่ช่วยขับเคลื่อนเศรษฐกิจของเมือง
นี่ทำให้คำว่า ประชากรของเมือง ควรมีความหมายกว้างไกลกว่าคนที่มีชื่ออยู่ในทะเบียนบ้าน คนที่ไม่มีชื่อในทะเบียนบ้าน ก็ยังต้องจ่ายค่าเช่า ซื้ออาหารเสียภาษีมูลค่าเพิ่ม ทำงานเป็นฟันเฟืองให้ธุรกิจ เสียภาษีทางอ้อม ขับเคลื่อนตลาด ส่งลูกเรียน และทำให้เมืองนี้มีชีวิตและเดินหน้าต่อไปได้
สิทธิที่ผูกติดกับแผ่นกระดาษ : เมื่อเกิดภัยพิบัติ ระบบราชการไทยยังคงผูกติดสิทธิการรับความช่วยเหลือไว้กับกระดาษ ทะเบียนบ้าน อย่างเหนียวแน่น ระเบียบการเยียวยาพุ่งเป้าไปที่ เจ้าบ้าน ผลที่ตามมาคือความสับสนวุ่นวายในเชิงนโยบาย
เจ้าของอาคารหรือเจ้าของหอพัก (ซึ่งอาจไม่ได้อาศัยอยู่ในพื้นที่น้ำท่วมด้วยซ้ำ) เป็นผู้ได้รับเงินชดเชยความเสียหายของโครงสร้าง ในขณะที่ ผู้เช่า ซึ่งเป็นผู้ที่อาศัยอยู่จริงและสูญเสียทรัพย์สินส่วนตัวไปทั้งหมด ไม่ว่าจะเป็น ตู้เย็น โทรทัศน์ ที่นอน เสื้อผ้า กลับไม่ได้รับเงินชดเชยใดๆ แม้แต่บาทเดียว เพียงเพราะเขาไม่มีสถานะเป็นเจ้าบ้าน
ตกหล่นจากตาข่ายทางสังคม (Social Exclusion) และภาระซ้อนทับ : ประชากรแฝงมักไม่มีชื่อในฐานข้อมูลของชุมชน ไม่ได้เป็นสมาชิกกลุ่มไลน์หมู่บ้าน ไม่คุ้นเคยกับผู้ใหญ่บ้านหรือประธานชุมชน เมื่อเกิดเหตุฉุกเฉิน พวกเขาคือกลุ่มสุดท้ายที่รู้ข่าวการอพยพ และเมื่อมีการตั้งศูนย์พักพิง แจกถุงยังชีพ หรือตั้งโรงครัว พวกเขามักจะถูกมองข้าม ถูกข้ามคิว หรือแม้กระทั่งถูกกีดกันจากคนในพื้นที่ดั้งเดิมด้วยวาทกรรมว่า ไม่ใช่คนแถวนี้
ความโหดร้ายยิ่งกว่า คือ ภาระซ้อนทับ (Double Burden) พวกเขาไม่ได้เจ็บปวดแค่ลำพัง ในขณะที่ต้องเอาชีวิตรอดและหาเงินมาตั้งหลักใหม่ พวกเขายังแบกความคาดหวังในการ ส่งเงินกลับบ้าน ไปจุนเจือพ่อแม่หรือลูกหลานที่ต่างจังหวัด เมื่อเศรษฐกิจของประชากรแฝงในเมืองพังทลาย มันจึงสร้างผลกระทบชิ่ง (Ripple Effect) กลับไปยังชนบท ทำให้ความยากจนกระจายตัวออกไปกว้างขวางยิ่งขึ้น
คำถามของรัฐในยามวิกฤต จึงไม่ควรคับแคบอยู่แค่ ชื่อของคุณอยู่ที่ไหน ? แต่ต้องเปลี่ยนมาถามว่า “ตอนเกิดภัย เขาอยู่ที่ไหน และเขาเสียอะไรไปบ้างในการร่วมสร้างเมืองนี้ ?”
งบประมาณแสนล้าน กับมายาคติความเข้มแข็งของชุมชน
บ่อยครั้งที่เรามักได้ยินคำกล่าวอ้างว่า “ประเทศเราไม่มีเงินงบประมาณเพียงพอ” แต่ข้อมูลจาก Thailand Climate Finance Tracker 2026 (โดย Rocket Media Lab) ชี้ ให้เห็นความจริงอีกด้าน ระหว่างปี 2561 ถึงพฤษภาคม 2569 ประเทศไทยมีเงินลงทุนด้านการปรับตัวต่อภาวะโลกรวนรวมกันถึงประมาณ 279,539.76 ล้านบาท โดยภาครัฐเป็นแหล่งเงินหลักกว่า 80%
ตัวเลขนี้ไม่ได้บอกว่าเราไม่มีเงิน แต่ปัญหาอยู่ที่ วิสัยทัศน์ในการใช้เงิน ข้อมูลระบุว่า เงินลงทุนด้านการปรับตัวกระจุกตัวอย่างหนักในภาคน้ำ (เช่น การสร้างเขื่อน กำแพงกั้นน้ำ ประตูระบายน้ำ) ซึ่งได้รับไปถึง 3 ใน 4 ของเงินทั้งหมด ในขณะที่โครงการด้านสังคม สุขภาพ การจัดการข้อมูล การศึกษา และระบบเตือนภัย กลับได้รับงบประมาณรวมกันน้อยกว่า 1%
การป้องกันภัยพิบัติที่ดีไม่ควรวัดจากจำนวน ลบ.ม. ของคอนกรีตที่เทลงไปสร้างกำแพง แต่มันควรรวมถึงการสร้างโครงสร้างพื้นฐานทางสังคม (Social Infrastructure) เช่น ระบบเตือนภัยล่วงหน้า ศูนย์พักพิงที่ปลอดภัย ทีมกู้ภัยในชุมชน การฝึกซ้อมอพยพ ระบบสื่อสารฉุกเฉิน การฟื้นฟูอาชีพหลังน้ำลด และงบประมาณในการดูแลสุขภาพกายและใจของผู้ประสบภัย
ความเข้มแข็งที่กลายเป็นข้ออ้าง
สิ่งที่มักจะเกิดขึ้นซ้ำแล้วซ้ำเล่าในสังคมไทย คือ เมื่อระบบรัฐล้มเหลว ชุมชนจะลุกขึ้นมาช่วยกันเอง เราเห็นภาพความประทับใจของการทำครัวกลาง การระดมอาหาร การใช้เรือของชาวบ้านออกไปกู้ภัย การทำแผนที่คนติดค้างผ่านโซเชียลมีเดีย การส่งข่าวสาร และการดูแลผู้สูงอายุกันเอง นี่คือความงดงามและพลังของชุมชนที่มีความหมายมหาศาล
แต่ในอีกมุมหนึ่ง การที่ชุมชนช่วยกันเองได้อย่างเข้มแข็ง ไม่ได้แปลว่ารัฐจะสามารถใช้สิ่งนี้เป็นข้ออ้างในการละทิ้งความรับผิดชอบได้ นพ.สุวัฒน์ ชี้ว่า ในภาวะวิกฤต รัฐยังจำเป็นต้องเป็นผู้สนับสนุนทรัพยากรและงบประมาณ ชุมชนไม่อาจพึ่งพาตนเองได้ตลอดรอดฝั่งหากปราศจากความช่วยเหลือเชิงโครงสร้าง การจัดการภัยพิบัติที่ดีจึงไม่ใช่การปล่อยให้ประชาชนดิ้นรนกันเองทั้งหมด แต่คือการสร้างกลไกที่รัฐและชุมชนทำงานร่วมกันได้อย่างไร้รอยต่อตั้งแต่ก่อนเกิดภัย
จากการสงเคราะห์ สู่การสร้าง “โครงข่ายความคุ้มครองทางสังคม” (Policy Recommendations)
การเรียกร้องให้รัฐไทยรื้อและปรับปรุงระบบการรับมือภัยพิบัติ ไม่ใช่การขอความเมตตาหรือขอการสังคมสงเคราะห์ แต่คือการทวงถามถึงประสิทธิภาพของการใช้นโยบายสาธารณะ เพื่อสกัดกั้นไม่ให้ภัยพิบัติทางธรรมชาติกลายเป็นเครื่องมือที่ถ่างความเหลื่อมล้ำให้กว้างขึ้น การปฏิรูปจำเป็นต้องทำอย่างเร่งด่วนใน 4 มิติหลัก ดังนี้
- ปลดล็อกอำนาจ กระจายงบประมาณสู่ท้องถิ่น : ต้องมีการแก้ไขระเบียบกระทรวงการคลังและกระทรวงมหาดไทย เพื่อให้อำนาจองค์กรปกครองส่วนท้องถิ่น (เทศบาล/อบต.) สามารถประกาศ สถานการณ์ฉุกเฉินระดับพื้นที่ และมีอำนาจตัดสินใจใช้งบกลางของท้องถิ่นได้ทันที โดยไม่ต้องรอการอนุมัติจากผู้ว่าราชการจังหวัด
นอกจากนี้ ตามที่ TDRI เสนอ รัฐต้องยกระดับระบบสั่งการแบบ Incident Command System (ICS) แบบถาวร ที่รวมศูนย์ข้อมูลแบบ Single Command แต่กระจายอำนาจการปฏิบัติงาน โดยดึงเอาเครือข่ายภาคประชาสังคม มูลนิธิ และผู้นำชุมชน เข้ามาเป็นหนึ่งในโครงสร้างการตัดสินใจ ไม่ใช่แค่เป็นผู้รับคำสั่งที่ปลายทาง - ขยายนิยามการเยียวยา ให้ครอบคลุม ทุนอาชีพ : รัฐต้องรื้อเกณฑ์การชดเชยความเสียหายใหม่ทั้งหมด โดยเพิ่มหมวดหมู่ เครื่องมือประกอบอาชีพของแรงงานนอกระบบและคนเปราะบาง เข้าไปอย่างชัดแจ้ง
ท้องถิ่นควรถูกมอบหมายให้จัดทำ ฐานข้อมูลอาชีพและเครื่องมือทำกิน ของประชากรในพื้นที่ไว้ตั้งแต่ในยามปกติ เมื่อเกิดภัยพิบัติ สามารถนำฐานข้อมูลนี้มาใช้อ้างอิงเพื่อจ่ายเงินเยียวยาฉุกเฉินสำหรับการซื้อเครื่องมือใหม่ได้ทันที เพื่อให้วงจรเศรษฐกิจฐานรากกลับมาฟื้นตัวได้ในหลักเดือน ไม่ใช่หลักปี - ทลายข้อจำกัดทะเบียนบ้าน สู่ City Data และหลักฐานเชิงประจักษ์ : ต้องยกเลิกการผูกสิทธิการเยียวยาไว้กับทะเบียนบ้านเพียงอย่างเดียว รัฐต้องยอมรับการใช้ หลักฐานเชิงประจักษ์ (Empirical Evidence) เช่น บิลค่าน้ำค่าไฟ สัญญาเช่าห้องพัก หรือการรับรองจากนายจ้าง/ประธานชุมชน เพื่อให้ประชากรแฝงและผู้เช่าได้รับสิทธิในเงินชดเชยทรัพย์สินส่วนตัวแยกต่างหากจากเจ้าของอาคาร
นอกจากนี้ ท้องถิ่นควรพัฒนาระบบขึ้นทะเบียนผู้อยู่อาศัยชั่วคราวหรือ City Data เพื่อให้ทราบจำนวนประชากรที่แท้จริงในพื้นที่ ซึ่งจะนำไปสู่การวางแผนอพยพ การเตรียมศูนย์พักพิง และการจัดสรรทรัพยากรยามวิกฤตได้อย่างแม่นยำ - สร้างเครื่องมือทางการเงินเพื่อการฟื้นฟู (Financial Safety Nets) : ประกันภัยฐานราก (Micro-insurance) รัฐควรเป็นเจ้าภาพในการพัฒนาระบบประกันภัยสำหรับเครื่องมือทำกินของแรงงานนอกระบบ โดยใช้วิธีอุดหนุนสมทบ (Co-pay) เพื่อให้เบี้ยประกันอยู่ในระดับที่ชาวบ้านจ่ายไหว
สินเชื่อฉุกเฉิน 0% ไร้หลักประกัน สถาบันการเงินของรัฐ (เช่น ธนาคารออมสิน, ธ.ก.ส.) ต้องมีแพ็กเกจสินเชื่อฉุกเฉินพิเศษสำหรับผู้ประสบภัยที่ต้องการฟื้นฟูอาชีพทันที โดยให้ใช้การค้ำประกันกลุ่ม (Group Guarantee) แทนการใช้สินทรัพย์หรือโฉนดที่ดินค้ำประกัน เพื่ออุดช่องทางไม่ให้ชาวบ้านต้องวิ่งไปหาหนี้นอกระบบ
กองทุนฟื้นฟูเศรษฐกิจฐานรากระดับชุมชน สนับสนุนให้เกิดกองทุนที่ชุมชนสามารถบริหารจัดการร่วมกัน โดยมีรัฐอุดหนุนงบประมาณตั้งต้น เพื่อให้มีความยืดหยุ่นและคล่องตัวสูงในการช่วยเหลือกรณีเร่งด่วนเฉพาะหน้า
บทสรุป : การเมืองเรื่องภัยพิบัติ
ท้ายที่สุดแล้ว การจัดการภัยพิบัติไม่ใช่แค่เรื่องของการจัดหาเครื่องสูบน้ำขนาดใหญ่ การสร้างกำแพงกั้นน้ำ หรือการบริจาคสิ่งของบรรเทาทุกข์ แต่มันคือ เรื่องทางการเมือง โครงสร้างอำนาจ และการจัดสรรทรัพยากร ตราบใดที่โครงสร้างรัฐยังคงมองไม่เห็นคนไร้ใบทะเบียนบ้านในฐานะพลเมือง มองไม่เห็นว่ามูลค่าของรถเข็นขายหมูปิ้งนั้นมีความหมายต่อชีวิตคน ๆ หนึ่ง เทียบเท่ากับเครื่องจักรในโรงงานอุตสาหกรรม และตราบใดที่ส่วนกลางยังคงหวงแหนอำนาจการตัดสินใจไว้ที่ส่วนบน ภัยพิบัติก็จะเป็นเพียงวงจรอุบาทว์ที่วนเวียนมาพรากเอาชีวิต โอกาส และความฝันของคนยากจนไปครั้งแล้วครั้งเล่า
สภาพภูมิอากาศที่แปรปรวนจากภาวะโลกรวน อาจเป็นปรากฏการณ์ทางธรรมชาติที่มนุษย์ควบคุมได้ยาก แต่ ความยากจนถาวร และ ภาวะหนี้สิน ที่เกิดขึ้นตามมาหลังจากน้ำลด เป็นสิ่งที่นโยบายสาธารณะสามารถเลือกที่จะหยุดยั้งมันได้ นี่คงเป็นเวลาที่เราต้องเปลี่ยนกรอบความคิดจากการให้ความช่วยเหลือแบบ สังคมสงเคราะห์ ที่รอคอยของแจก ไปสู่การสร้าง โครงสร้างพื้นฐานด้านสวัสดิการและสิทธิพลเมือง ที่เข้มแข็งพอ เพื่อเป็นหลักประกันว่า ในวิกฤตครั้งต่อไป จะไม่มีใครถูกปล่อยให้จมน้ำหรือร่วงหล่นลงไป เพียงเพราะเขาเป็นคนตัวเล็กตัวน้อยในสังคมนี้
เพราะการเยียวยาที่แท้จริง ไม่ใช่แค่การทำให้น้ำในบ้านแห้ง แต่คือการทำให้คนกลับมามีรายได้ กลับมามีความมั่นคง และกลับมามีความหวัง ว่าฝนที่ตกลงมาครั้งหน้า จะไม่พรากชีวิตของเขาไปอีก ฝนตกทั่วเมือง แต่น้ำท่วมไม่เท่ากัน และถ้าเรายังดึงดันออกแบบระบบรับมือภัยพิบัติ ให้ปฏิบัติกับทุกคนราวกับว่ามีต้นทุนชีวิตที่เหมือนกัน คนที่เปราะบางที่สุดในสังคม ก็จะเป็นคนที่ถูกปล่อยให้จมน้ำลึกที่สุดตลอดไป
แหล่งข้อมูลอ้างอิง
- The Active – เยียวยาไม่ทัน หนี้รันไม่หยุด! ชะตากรรม ‘คนจน’ หาดใหญ่ เมื่อน้ำท่วมผ่านไป แต่ชีวิตยังไม่ฟื้น
- Policy Watch – ฝนตกทั่วเมือง แต่น้ำท่วมไม่เท่ากัน : ความเป็นเมืองและความเหลื่อมล้ำเชิงพื้นที่ในการรับมือภัยพิบัติไทย
- TDRI – การพัฒนา-วางระบบการบริหารจัดการภัยพิบัติแบบถาวร: ประวัติศาสตร์ต้องไม่ซ้ำรอย / ยกเครื่องระบบเตือนภัยพิบัติเพื่อลดความเสียหายจากน้ำท่วมดินถล่ม
- Rocket Media Lab – สำรวจการลงทุนเพื่อการปรับตัวต่อภาวะโลกรวน (Climate Adaptation Finance) ในประเทศไทย ปี 2561-2569